Asuntolainan marginaali 2026: pankit vertailussa
Tässä artikkelissa
Mikä on asuntolainan marginaali nyt? Vertaamme Suomen Pankin virallista tilastoa kaikista uusista asuntolainoista siihen, millaisia marginaaleja lainanottajat kertovat saaneensa internetin keskusteluissa. Luvut päivittyvät automaattisesti.
Asuntolainan marginaali 2019–2026
- Suomen Pankin virallinen tilasto
- Internetin keskusteluista kerätty data (mediaani puolivuosittain)
- Puolet kerrotuista marginaaleista osui tälle välille
- Talousviisaan kysely 2020
Keskimarginaali 0,60 %, keskusteluissa 0,45 %
Suomen Pankin mukaan uusien asuntolainojen keskimääräinen marginaali oli 0,60 % (8/2026). Internetin keskusteluissa viimeisen vuoden aikana kerrottujen marginaalien mediaani on 0,45 % otetuissa lainoissa ja 0,37 % saaduissa tarjouksissa.
Ero on noin 0,15 prosenttiyksikköä. Se kuulostaa pieneltä, mutta 300 000 euron lainassa se tarkoittaa lainan alussa noin 440 euroa korkoa vuodessa.
Miksi luvut eroavat?
Molemmat luvut kuvaavat suomalaisia asuntolainoja, mutta eri lainanottajia ja eri tavalla laskettuna:
- Eri joukko lainanottajia. Suomen Pankin tilasto kattaa kaikki pankkien uudet asuntolainat. Keskusteluissa marginaalistaan kertovat ovat valikoitunut joukko: raha-asioista kiinnostuneita, jotka tyypillisesti kilpailuttavat lainansa ja osaavat neuvotella marginaalinsa alas.
- Keskiarvo ja mediaani. Suomen Pankin luku on lainasummilla painotettu keskiarvo. Keskustelujen luku on mediaani eli keskimmäinen kerrottu marginaali, johon yksittäiset korkeat marginaalit eivät vaikuta yhtä paljon.
- Hyvistä marginaaleista kerrotaan mieluummin. Onnistunut neuvottelu päätyy keskusteluun todennäköisemmin kuin keskinkertainen.
Tilasto kertoo siis, mitä asuntolaina keskimäärin maksaa. Keskustelujen luvut kertovat, mihin aktiivinen kilpailuttaja voi päästä.
Onko marginaalisi yli 0,60 %? Kilpailuta asuntolainasi ja katso, mitä pankit tarjoavat juuri sinulle.
Marginaalit pankeittain
Keskusteluissa kerrotut Euribor-marginaalit pankeittain vuodesta 2020 alkaen. Mukana ovat pankit, joista on vähintään viisi havaintoa.
| Pankki | Otettu laina, mediaani | Tarjous, mediaani | Havaintoja |
|---|---|---|---|
| OP | 0,49 % | 0,49 % | 196 |
| Nordea | 0,42 % | 0,50 % | 189 |
| Danske Bank | 0,41 % | 0,43 % | 67 |
| S-Pankki | 0,40 % | 0,45 % | 51 |
| Aktia | – | 0,35 % | 18 |
| Oma Säästöpankki | – | 0,90 % | 7 |
| Säästöpankki | – | 0,60 % | 7 |
| Handelsbanken | 0,40 % | – | 5 |
Mikä on hyvä asuntolainan marginaali?
Suuntaa antavasti: jos marginaalisi on 0,39 % tai alle, se kuuluu keskusteluissa kerrottujen lainojen edullisimpaan neljännekseen. Jos se on yli Suomen Pankin keskiarvon 0,60 %, tarjouksia kannattaa ainakin pyytää muualtakin.
Pankkien hinnoittelu perustuu pitkälti riskeihin ja niinpä yhden hyvä marginaali voi olla toisen huono marginaali. Jos huipputuloinen monimiljonääri ottaa asuntolainan Helsingin keskustassa sijaitsevaan yksiöön, hän saa huomattavasti paremman hinnan kuin jos pienituloinen ottaa asuntolainan muuttotappiokunnassa sijaitsevaa omakotitaloa varten.
Asuntolainojen hintoihin vaikuttavat tyypillisesti mm. ostettava asunto, omarahoitusosuus, muut vakuudet, muut pankista ostettavat palvelut, ajankohta, tulot ja menot. Siksi hyvälle hinnalle ei voi antaa absoluuttista vastausta.
Jos vaihdat asuntoa, marginaali ei ole kaupan ainoa iso summa. Vanhan kodin myynnissä toinen on välityspalkkio, ja siitäkin voi neuvotella. Välityspalkkiolaskurista näet, mitä paikkakuntasi välittäjät veloittaisivat, ja muuttajan oppaaseen olemme koonneet koko muuton raha-asiat.
Älä siis marssi pankkiin vaatimaan pienintä keskusteluissa näkemääsi marginaalia. Luvut kertovat kuitenkin, millä tasolla marginaalit liikkuvat ja paljonko neuvotteluvaraa voi olla.
Voimme kuitenkin kertoa, että asuntolaina kannattaa kilpailuttaa säännöllisesti. Ennen lainaneuvotteluja kannattaa myös lukea, miten pankki arvioi paljonko lainaa sinulle voi myöntää.
Talousviisaan marginaalikysely 2020
Teimme toukokuussa 2020 suuren marginaalikyselyn Talousviisaan lukijoille. Tulokset kuvaavat vuoden 2020 tilannetta, eivätkä ne kerro tämän päivän marginaaleista: ajantasaiset luvut ovat tämän sivun alussa. Pidämme kyselyn tässä vertailukohtana, sillä jo silloin lukijoidemme marginaalit (mediaani 0,50%) olivat selvästi Suomen Pankin keskiarvoa (0,71%) alempia.
Saimme kyselyyn kaiken kaikkiaan 138 vastausta. Kolme vastausta hylkäsimme, sillä niissä marginaaliksi oli merkitty useita satoja prosentteja. Niinpä analyysimme pohjana on kaikkiaan 135 vastausta.
Näin kyselyyn asuntolainojen marginaaleista vastattiin
Kyselyyn vastanneiden kesken kaikista useimmin esiintyvä marginaali oli 0,4% ja toiseksi useimmin esiintyvä marginaali oli 0,5%. Marginaalien hajonta oli alhaisimmillaan 0,25% aina 1,1% asti.
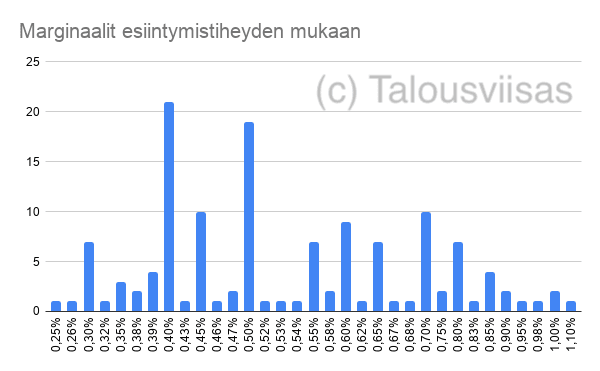
Vastaukset marginaalin mukaan
Kyselyyn vastasi kaikkiaan 10 pankin asiakkaita. Eniten vastaajia löytyi OP:n asiakkaista, toiseksi eniten Nordean asiakkaista ja kolmanneksi eniten Dansken asiakkaista. Tämä vastaa suurten pankkien markkinaosuuksia.
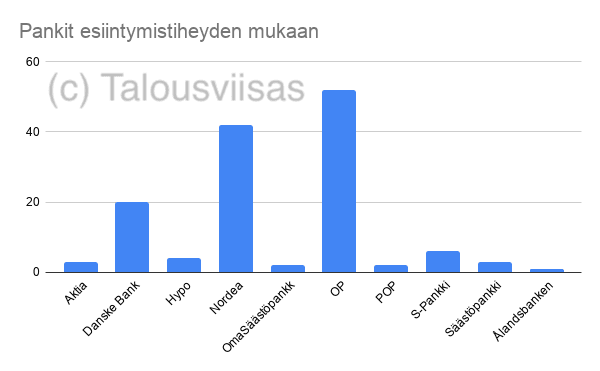
Vastaukset pankin mukaan
Vastaajien keskuudessa pääkaupunkiseutu ylikorostui selvästi. Tämä kannattaa ottaa huomioon tuloksia tulkitessa. Helsinkiläiset olivat aktiivisimpia vastaajia.
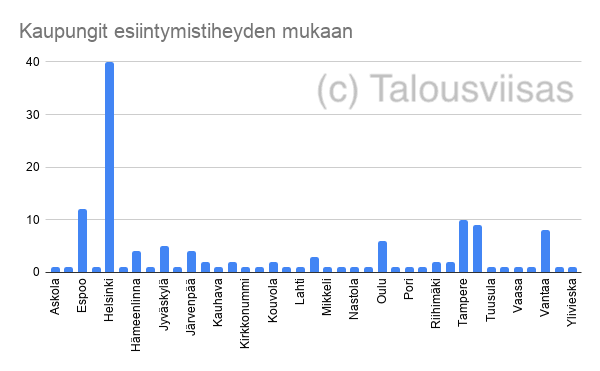
Vastaukset kaupungin mukaan
Kyselyn vastaajista valtaosa oli ottanut lainansa vuosina 2019–2020. Niinpä kyselyn tulokset kuvastivat silloista tilannetta, vaikka pankkien tarjoamat marginaalit vaihtelevat lyhyenkin ajan sisällä.
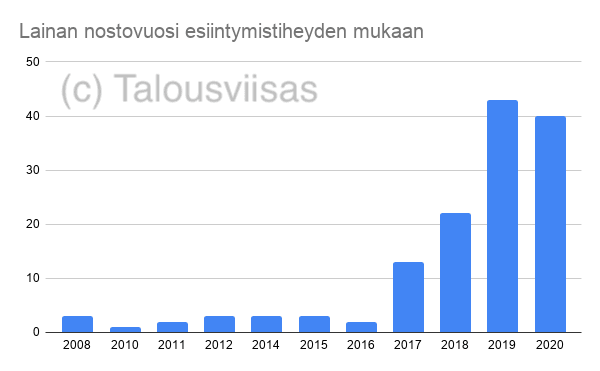
Vastaukset lainan nostovuoden mukaan
Valtaosa vastaajista oli ottanut lainaa omaa asuntoa varten. Mukana oli myös sijoitusasuntolainaa ottaneita sekä muutama loma-asuntolaina.
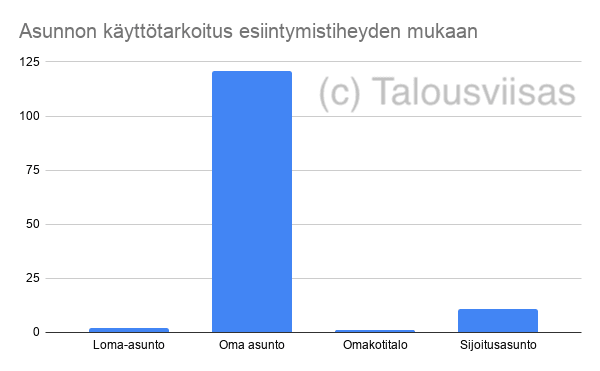
Vastaukset käyttötarkoituksen mukaan
Useampi vastaaja oli hakenut lainaa yhdessä jonkun kanssa.
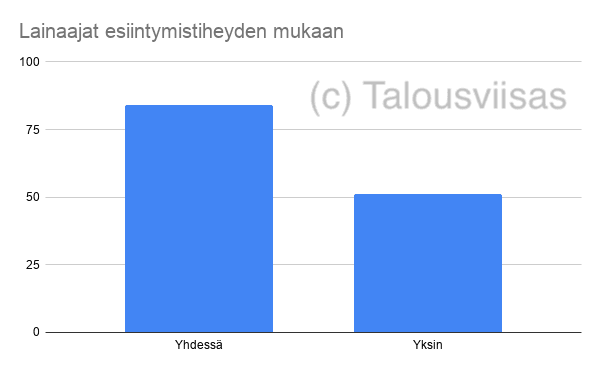
Vastaukset lainan ottajan mukaan
Oletko kilpailuttamassa asuntolainan? Kokeile ilmaista palvelua.
Kyselyn tulokset: Nordea edullisin, Ålandsbanken kallein
Teimme kyselyn tuloksista summataulukot pankeittain, kaupungeittain, vuosittain, käyttötarkoituksittain ja lainanottajittain.
Marginaalit pankeittain
Kyselyn tulosten valossa Nordea oli asuntolainan marginaalien osalta edullisin pankki. Nordea pääsi hinnassa ykkössijalle sekä keskiarvolla että mediaanilla mitattuna. Nordean mediaanimarginaali oli 0,45% ja keskiarvomarginaali oli 0,49%.
Ålandsbanken oli vertailun kallein, mutta tämä tieto kannattaa tulkita siinä valossa, että Ålandsbankenia koskevia vastauksia oli erittäin vähän.
Kolmesta suurimmasta pankista suurin, eli OP, oli myös kolmikon kallein.
OP:n kohdalla heidän bonusjärjestelmänsä saattaa selittää osan korkeammista marginaaleista, sillä OP:llä on ollut tapana myydä korkeampaa hintaansa bonusjärjestelmän kautta niin, että lainanhoidon ja vakuutusten kokonaishinta on silti kilpailukykyinen muihin verrattuna. Koska varmaa tietoa ei ole, tämä kannattaa lukea arvailuna.
| Pankki | Keskiarvo | Mediaani | Vähimmäisarvo | Enimmäisarvo |
|---|---|---|---|---|
| Aktia | 0,72% | 0,80% | 0,55% | 0,80% |
| Danske Bank | 0,51% | 0,48% | 0,30% | 0,80% |
| Hypo | 0,50% | 0,48% | 0,45% | 0,60% |
| Nordea | 0,49% | 0,45% | 0,26% | 1,10% |
| OmaSäästöpankki | 0,59% | 0,59% | 0,32% | 0,85% |
| OP | 0,59% | 0,55% | 0,30% | 0,98% |
| POP | 0,85% | 0,85% | 0,70% | 1,00% |
| S-Pankki | 0,51% | 0,48% | 0,40% | 0,68% |
| Säästöpankki | 0,58% | 0,65% | 0,25% | 0,85% |
| Ålandsbanken | 1,00% | 1,00% | 1,00% | 1,00% |
| Yhteensä | 0,55% | 0,50% | 0,25% | 1,10% |
Marginaalit kaupungeittain
Suurin osa kaupungeista sai todella vähän vastauksia. Niinpä kyselyn tulokset ovat luotettavampia pääkaupunkiseudun lisäksi lähinnä Turun ja Tampereen osalta. Esimerkiksi edullisimman kaupunkin sijaa pitävä Iisalmi lienee poikkeus, ei sääntö.
| Asunnon sijainti (esim. Helsinki) | Keskiarvo | Mediaani | Vähimmäisarvo | Enimmäisarvo |
|---|---|---|---|---|
| Askola | 0,50% | 0,50% | 0,50% | 0,50% |
| Espanja | 0,60% | 0,60% | 0,60% | 0,60% |
| Espoo | 0,44% | 0,43% | 0,30% | 0,58% |
| Heinola | 0,65% | 0,65% | 0,65% | 0,65% |
| Helsinki | 0,50% | 0,46% | 0,30% | 1,00% |
| Hyvinkää | 0,80% | 0,80% | 0,80% | 0,80% |
| Hämeenlinna | 0,54% | 0,55% | 0,39% | 0,65% |
| Iisalmi | 0,25% | 0,25% | 0,25% | 0,25% |
| Jyväskylä | 0,65% | 0,70% | 0,30% | 0,80% |
| Jämsä | 0,65% | 0,65% | 0,65% | 0,65% |
| Järvenpää | 0,51% | 0,50% | 0,40% | 0,65% |
| Kaarina | 0,64% | 0,64% | 0,58% | 0,70% |
| Kauhava | 1,00% | 1,00% | 1,00% | 1,00% |
| Keuruu | 0,77% | 0,77% | 0,68% | 0,85% |
| Kirkkonummi | 0,60% | 0,60% | 0,60% | 0,60% |
| Kittilä | 0,90% | 0,90% | 0,90% | 0,90% |
| Kouvola | 0,36% | 0,36% | 0,32% | 0,40% |
| Kuopio | 0,50% | 0,50% | 0,50% | 0,50% |
| Lahti | 0,40% | 0,40% | 0,40% | 0,40% |
| Lappeenranta | 0,65% | 0,60% | 0,50% | 0,85% |
| Mikkeli | 0,95% | 0,95% | 0,95% | 0,95% |
| Naantali | 0,26% | 0,26% | 0,26% | 0,26% |
| Nastola | 0,50% | 0,50% | 0,50% | 0,50% |
| Nokia | 0,47% | 0,47% | 0,47% | 0,47% |
| Oulu | 0,57% | 0,51% | 0,40% | 0,85% |
| Pirkkala | 0,60% | 0,60% | 0,60% | 0,60% |
| Pori | 0,50% | 0,50% | 0,50% | 0,50% |
| Raisio | 0,45% | 0,45% | 0,45% | 0,45% |
| Riihimäki | 0,88% | 0,88% | 0,65% | 1,10% |
| Savonlinna | 0,85% | 0,85% | 0,80% | 0,90% |
| Tampere | 0,53% | 0,52% | 0,38% | 0,70% |
| Turku | 0,63% | 0,62% | 0,38% | 0,98% |
| Tuusula | 0,50% | 0,50% | 0,50% | 0,50% |
| Uusimaa | 0,43% | 0,43% | 0,43% | 0,43% |
| Vaasa | 0,80% | 0,80% | 0,80% | 0,80% |
| Valkeakoski | 0,85% | 0,85% | 0,85% | 0,85% |
| Vantaa | 0,53% | 0,53% | 0,30% | 0,70% |
| Vihti | 0,39% | 0,39% | 0,39% | 0,39% |
| Ylivieska | 0,40% | 0,40% | 0,40% | 0,40% |
| Yhteensä | 0,55% | 0,50% | 0,25% | 1,10% |
Kiinnostaako parempi marginaali? Kilpailuta asuntolainasi helposti. Ja muut lainat niinikään.
Marginaalit vuosittain
Lainojen marginaalit olivat pysyneet melko vakaina vuoteen 2020 asti.
| Koska sait tämän marginaalin? (Vuosi, esim. 2019) | Keskiarvo | Mediaani | Vähimmäisarvo | Enimmäisarvo |
|---|---|---|---|---|
| 2008 | 0,43% | 0,45% | 0,39% | 0,45% |
| 2010 | 0,30% | 0,30% | 0,30% | 0,30% |
| 2011 | 0,63% | 0,63% | 0,60% | 0,65% |
| 2012 | 0,61% | 0,50% | 0,47% | 0,85% |
| 2014 | 0,73% | 0,80% | 0,30% | 1,10% |
| 2015 | 0,57% | 0,46% | 0,25% | 1,00% |
| 2016 | 0,68% | 0,68% | 0,55% | 0,80% |
| 2017 | 0,63% | 0,70% | 0,30% | 1,00% |
| 2018 | 0,54% | 0,52% | 0,30% | 0,70% |
| 2019 | 0,52% | 0,50% | 0,26% | 0,90% |
| 2020 | 0,55% | 0,50% | 0,30% | 0,98% |
| Yhteensä | 0,55% | 0,50% | 0,25% | 1,10% |
Marginaalit käyttötarkoituksittain
Sijoitusasuntojen laina näyttäytyy kyselyn perusteella kalliimpana kuin omaa asuntoa varten otettu laina. Tämä on hyvin linjassa sen kanssa, mitä pankit itse kertovat hinnoittelustaan. Muita käyttötarkoituksia koskevaa tietoa on niin vähän, ettei siitä kannata tehdä kovin suuria johtopäätöksiä.
| Asunnon käyttötarkoitus | Keskiarvo | Mediaani | Vähimmäisarvo | Enimmäisarvo |
|---|---|---|---|---|
| Loma-asunto | 0,50% | 0,50% | 0,39% | 0,60% |
| Oma asunto | 0,54% | 0,50% | 0,25% | 1,10% |
| Omakotitalo | 0,40% | 0,40% | 0,40% | 0,40% |
| Sijoitusasunto | 0,66% | 0,70% | 0,30% | 0,90% |
| Yhteensä | 0,55% | 0,50% | 0,25% | 1,10% |
Marginaalit lainanottajittain
Yhdessä ja yksin otettujen lainojen välillä on hyvin pieni ero. Mediaani lainanottajien kesken on sama, keskiarvolta yhdessä lainanneet ovat hieman yksin lainanneita edullisemmilla marginaaleilla.
| Laina on otettu | Keskiarvo | Mediaani | Vähimmäisarvo | Enimmäisarvo |
|---|---|---|---|---|
| Yhdessä | 0,54% | 0,50% | 0,25% | 1,10% |
| Yksin | 0,56% | 0,50% | 0,26% | 1,00% |
| Yhteensä | 0,55% | 0,50% | 0,25% | 1,10% |
Kyselyn vertailu Suomen Pankin aineistoon
Suomen Pankki tuottaa tilastotietoa lainojen marginaaleista. Kyselyn aikaan viimeisin noteeraus oli päivätty 31.3.2020, ja sen mukaan asuntolainojen marginaali oli keskimäärin 0,71%.
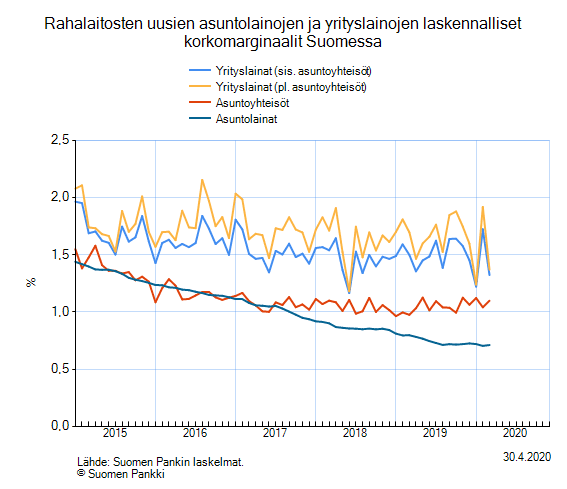
Suomen Pankin graafi lainojen marginaalien kehityksestä
Vertailun mukaan Talousviisaan lukijat olivat onnistuneet neuvottelemaan itselleen varsin hyviä marginaaleja. Tosin on hyvä huomata, ettei pankin antama marginaali ja Suomen Pankin luku ole suoraan vertailukelpoisia.
Suomen Pankki kuvaa laskentatapaansa näin:
Laskennallinen korkomarginaali on laskettu uusien lainojen painotetun keskikoron ja viitekorkojen painotetun keskikoron erotuksena.
Lainat eivät sisällä tili- ja korttiluottoja eikä repoja.
Marginaalin laskennassa ei ole vähennetty sovittuun vuosikorkoon vaikuttavien korkosuojausten kustannuksia.
Lue myös
Lisää aiheesta asuminen
Asuminen
Talousviisaan muuttajan opas: muistilista ja näin säästät muutossa
Muuttajan muistilista aikajärjestyksessä: muuttoilmoitus, sähkö, netti, kotivakuutus, välittäjä ja asuntolaina. Lisäksi se, missä kohdassa muutossa jää eniten rahaa käteen.
Asuminen
Kiinteistönvälittäjät vertailussa: näin säästin 2300 €
Välityspalkkiot 2026: 46 välitysliikkeen listahinnat, vähimmäispalkkiot ja laskuri. Listahinta on katto, ei hinta jonka maksat.
Asuminen
Mitä kysyä kiinteistönvälittäjältä? 10 kysymystä
Kysy nämä 10 kysymystä, kun kiinteistönvälittäjä tulee arviokäynnille: kokemus, hinta-arvio, todellinen välityspalkkio, kulut ja toimeksiannon kesto.