Korkoa korolle -ilmiö tarkoittaa nimensä mukaisesti tilannetta, jossa aiemmin kertyneelle korolle maksetaan lisää korkoa. Yksinkertaistaen tämä tarkoittaa, että sijoittaja saa korkoa rahoille, joita hänellä ei alun perin ollut.
Kuulostaako uskomattomalta? Et ole reaktiosi kanssa yksin. Einstein kutsui korkoa korolle -ilmiötä maailman kahdeksanneksi ihmeeksi.
Syötä alkusumma, kuukausisäästö, oletettu vuosituotto ja säästöaika. Laskuri näyttää, paljonko säästöistä on omia sijoituksia ja paljonko tuottoa, ja miten tuoton osuus kasvaa vuosi vuodelta.
Korkoa korolle -laskuri
Katso, mihin säännöllinen säästäminen kasvaa, kun tuotto alkaa tuottaa tuottoa.
Säästöt 20 v. päästä
48 551 €
Omat sijoitukset
25 000 €
Tuoton osuus
49 % säästöistä
23 551 €
49 % säästöistä
Omat sijoitukset
Tuotto, josta osa on tuottoa tuotolle
Vuosi
Omat sijoitukset
Tuotto
Yhteensä
5
7 000 €
1 287 €
8 287 €
10
13 000 €
5 038 €
18 038 €
15
19 000 €
12 088 €
31 088 €
20
25 000 €
23 551 €
48 551 €
Laskelma ennen veroja ja kuluja. Tuotto lasketaan korkoa korolle kuukausittain, ja kuukausisäästö sijoitetaan kuun lopussa.
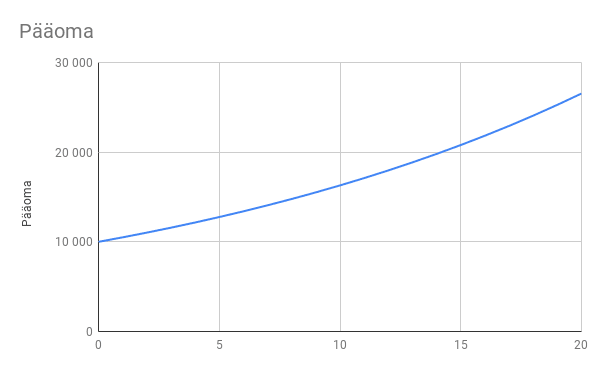
Leikitään, että talletat 10 000 euroa pankin säästötilille. Leikitään lisäksi, että pankki maksaa talletuksellesi korkoa 5%. Leikitään vielä, että pankki maksaa korkon aina vuoden lopussa.
Talletushetkellä tililläsi on 10 000 euroa. Vuotta myöhemmin tilillä on 10 500 euroa, koska pankki maksoi talletukselle 5% koron (10 000 x 0,05 = 500).
Jätetään säästötili vuodeksi rauhaan ja katsotaan tilannetta toisen vuoden lopulla. Nyt tilillä on 11 025 euroa. Korkoa kertyi toisen vuoden aikana 525 euroa. Se on 25 euroa enemmän kuin ensimmäisenä vuonna. Miksi? Koska nyt samaa 5% korkoa maksettiin 10 000 euron sijaan 10 500 eurolle (10 500 x 0,05 = 11 025).
Unohdetaan säästötili jälleen vuodeksi ja palataan katsomaan saldoa kolmannen vuoden lopussa. Silloin tilikirja näyttää summan olevan 11 576 euroa. Korkoa on siis kolmannen vuoden aikana kertynyt 551 euroa (11 025 x 0,05 = 551).
Viidennentoista vuoden lopussa tilin saldo on jo yli kaksinkertainen verrattuna alkuperäiseen talletukseen, kuten alla olevasta graafista näkyy.
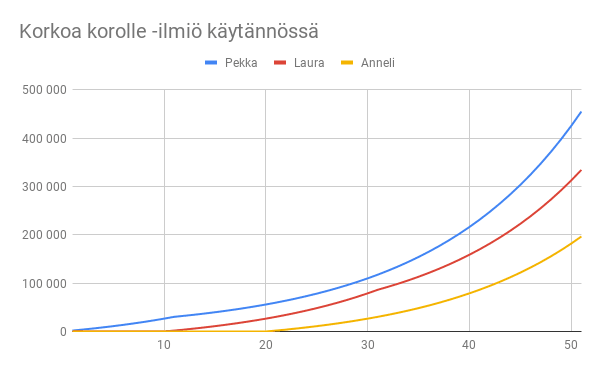
Lasketaan auki, mitä tämä käytännössä tarkoittaa käyttämällä eläkesäästämistä esimerkkinä. Laskelmassa käytämme kolmea esimerkkihenkilöä:
Pekka säästää 150€/kk ikävuosina 20-30 ja lopettaa sen jälkeen säästämisen.
Laura säästää 150€/kk ikävuosina 30-50 ja lopettaa sen jälkeen säästämisen.
Anneli säästää 150€/kk ikävuosina 40-70 ja lopettaa sen jälkeen säästämisen.
Kaikki esimerkkihenkilömme säästävät siis saman verran rahaa kuukaudessa. Pekka säästää 10 vuotta, Laura säästää 20 vuotta ja Anneli säästää 30 vuotta.
Säästöaikansa aikana esimerkkihenkilömme säästävät ilman korkoa yhteensä:
Pekka: 18 000€
Laura: 36 000€
Anneli: 54 000€
Arvaatko kenellä on eniten rahaa, kun kaikki esimerkkihenkilömme täyttävät 70? Laskelmassa he saavat 7% korkoa säästöilleen, eli suurin piirtein osakemarkkinan keskimääräisen tuoton verran.
Tässä lopulliset tulokset, jotka näkyvät yllä olevassa kuvaajassa:
Pekka: 455 212€
Laura: 334 381€
Anneli: 196 593€
Korkoa korolle -ilmiö on syypää sijoittajan kultaiseen sääntöön. Sijoittajan kultaisen säännön mukaan paras hetki aloittaa sijoittaminen on 20 vuotta sitten ja toiseksi paras on nyt heti.