Sijoittamisen aloittaminen – Opas vasta-alkajalle
Tässä artikkelissa
Miten sijoittamisen aloittaminen tapahtuu? Mihin kannattaa sijoittaa ja miten sijoitan pörssiosakkeisiin? Nämä kolme kysymystä ovat ylivoimaisesti yleisimmät, jotka kuulen kun sijoitusharrastukseni tulee puheeksi.
Tässä artikkelissa käsittelen jokaisen näistä kysymyksistä yksityiskohtaisesti ja tyhjentävästi siten, että vaikka et tietäisi mitään sijoittamisesta, näillä ohjeilla voit halutessasi aloittaa sijoitusmatkasi jo tänään.
Talouslehdistössä spekuloidaan päivittäin, mitä osaketta kannattaa seuraavaksi ostaa ja milloin seuraava pörssiromahdus tulee. Tällä kohinalla ei ole juuri merkitystä varallisuuden kasvattamisen kannalta. Merkitystä on viidellä asialla: aloittamisella, pienillä kuluilla, hajauttamisella, tuottojen uudelleensijoittamisella ja verojen lykkäämisellä. Käyn ne kaikki läpi ennen kuin avataan tili.
Tärkeintä on aloittaa
Sijoittamisessa tärkein asia on aloittaminen ja toiseksi tärkein sen pitkäjänteinen jatkaminen. Jotta voi aloittaa sijoittamisen, täytyy tienata enemmän kuin kuluttaa. Jos rahaa ei tunnu jäävän yli, aloita oman talouden hallinnan oppaasta: sieltä löydät keinot seurata kulujasi, tehdä budjetti ja automatisoida säästäminen. Toinen keino kasvattaa sijoitettavaa on hankkia lisää tuloja, mutta kulujen kartoittaminen ja karsiminen on yleensä helpompi ja nopeampi tapa aloittaa.
Velkarahalla sijoittamista emme suosittele, ja muutenkin kannattaa välttää sellaisten rahojen sijoittamista, joita ei syystä tai toisesta voi menettää.
Miksi aloittaminen on niin tärkeää? Koska korkoa korolle -ilmiö toimii sitä paremmin, mitä pidempi aika sillä on käytössään. Kun sijoitat tuoton uudelleen, saat seuraavana vuonna tuottoa myös aiemmalle tuotolle. 7 %:n vuosituotolla sijoitus kaksinkertaistuu noin kymmenessä vuodessa.
Tehdään muutama esimerkkilaskelma. Niissä sijoitus tehdään joka kuun alussa ja tuotto on 7 % vuodessa, eikä kuluja tai veroja ole huomioitu. Todellinen tuotto vaihtelee vuodesta toiseen, eikä menneiden vuosien tuotto takaa tulevaa.
| Sijoitusmäärä | Sijoitusaika | Sijoitat itse | Lopputulos 7 %:n tuotolla |
|---|---|---|---|
| 100 € / kk | 30 vuotta | 36 000 € | noin 118 000 € |
| 100 € / kk | 50 vuotta | 60 000 € | noin 506 000 € |
| 200 € / kk | 30 vuotta | 72 000 € | noin 235 000 € |
| 500 € / kk | 30 vuotta | 180 000 € | noin 588 000 € |
| 1 000 € / kk | 20 vuotta | 240 000 € | noin 510 000 € |
Huomaa ensimmäiset rivit: sama 100 euroa kuussa tuottaa 50 vuodessa yli nelinkertaisen summan 30 vuoteen verrattuna, vaikka sijoitat itse vain 24 000 euroa enemmän. Paljonko salkussa pitäisi olla, jotta sen tuotoilla voisi elää, siihen pureudumme jutussa Taloudellinen riippumattomuus.
Mihin kannattaa sijoittaa
Aloitetaan näistä kolmesta kysymyksestä ylivoimaisesti monimutkaisimmasta ja tärkeimmästä. Kun olet sisäistänyt tämän kohdan, loppu on lasten leikkiä. Lyhyt vastaus kysymykseen on vähäkuluisiin passiivisiin indeksirahastoihin, jos uskot maailman parhaimmaksi sijoittajaksi tituleeratun Warren Buffettin sijoitusneuvoja.
Tiedän kokemuksesta, että tämä vastaus on aivan liian tylsä aloittelijan jännitystä ja äkkirikastumista janoaville korville. Erilaisia sijoitusstrategioita on tuhansia ja internetin keskustelupalstat ovat tulvillaan guruja, jotka meuhkaavat seuraavista raketoivista osakkeista. Tämä maailma on vähintäänkin yhtä kiehtova ja koukuttava kuin mikä tahansa muu uhkapeli. Vaikka perustelut indeksirahastojen puolesta olisivat miten hyvät, mahdollista on, että aloitat silti sijoitusurasi suorilla osakepoiminnoilla. Muista kuitenkin, että kyseessä on yksi maailman kilpailluin laji. Mitä luulet mahdollisuuksiesi olevan, kun sinua vastassa on kokonainen rykmentti maailman terävimpiä supertietokoneilla varustettuja, nukkumisesta luopuneita neroja?
Indeksisijoittamista voi myös perustella vuosina 2008–2017 käydyllä leikkimielisellä kilpailulla. Tässä kilpailussa Warren Buffett löi vetoa miljoonasta dollarista, että kukaan hedge-rahastojen hoitaja ei tulisi voittamaan hänen valitsemaansa, lähes ilmaiseksi hoidettua passiivista indeksirahastoa. Kilpailun säännöt olivat yksinkertaiset: Buffett sijoittaa yhteen passiiviseen S&P 500 -indeksirahastoon, ja vastapuoli Protégé Partners valitsee viisi aktiivisesti hoidettua hedge-rahastojen rahastoa. Kymmenen vuoden päästä tarkistettaisiin, kumpi on saanut enemmän tuottoa.
Tulos oli selvä. Buffettin vuoden 2017 osakaskirjeen mukaan indeksirahasto tuotti kymmenessä vuodessa yhteensä 125,8 % eli keskimäärin 8,5 % vuodessa. Hedge-rahastojen rahastojen tuotot jäivät 2,8 ja 87,7 prosentin välille, eli viiden rahaston keskiarvona noin 36 prosenttiin. Buffett nosti syyksi kulut: hedge-rahastojen sijoittajat maksoivat kiinteitä palkkioita keskimäärin noin 2,5 % varoistaan joka vuosi. Kuluista lisää alla.
Tarkastellaan seuraavaksi miten Buffettin oma sijoitusyhtiö Berkshire Hathaway pärjäsi S&P 500 -indeksiä vastaan kymmenen vuoden aikana ennen tämän oppaan ensimmäistä versiota.
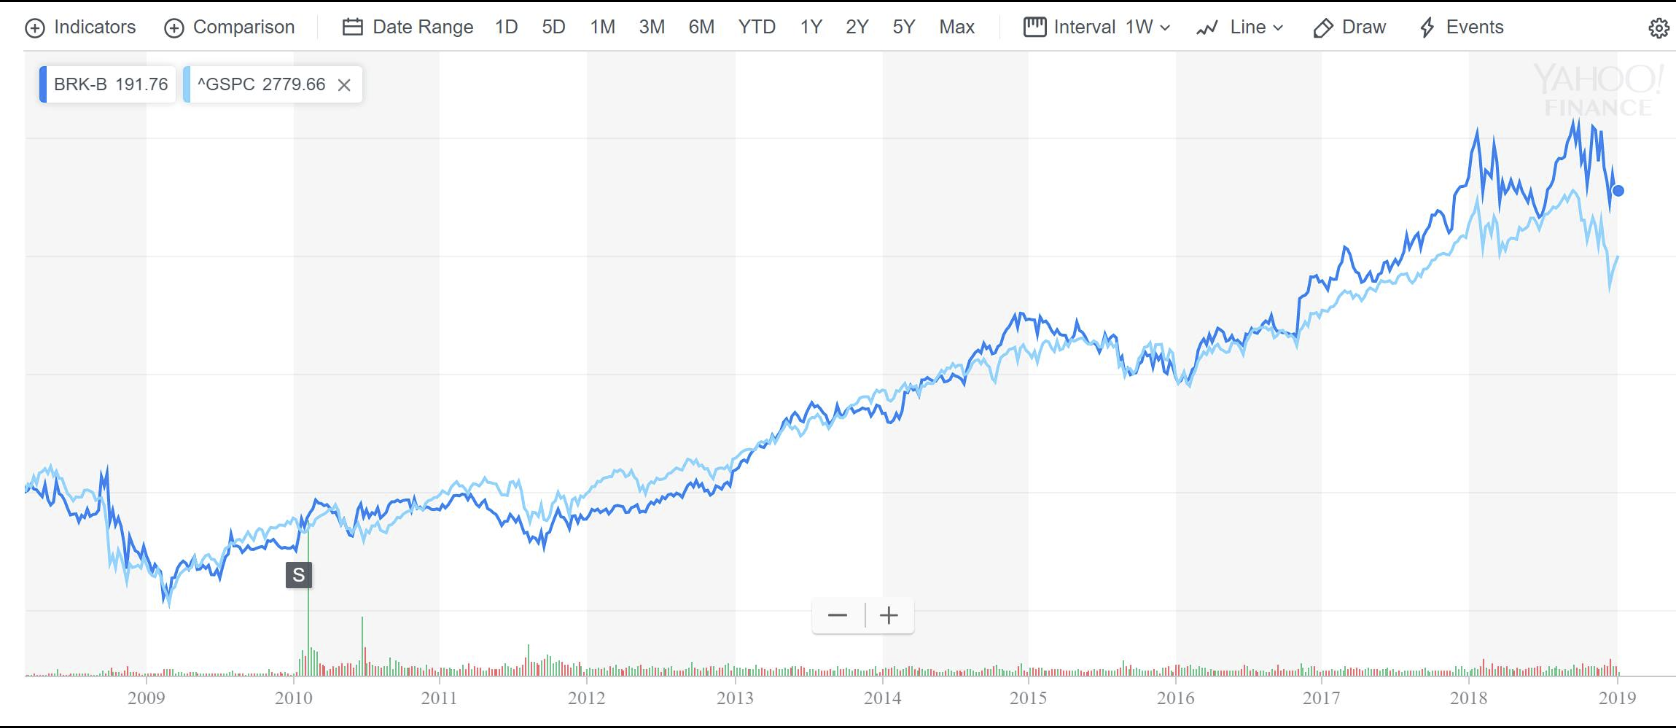
Berkshire Hathaway (tumma viiva) ja S&P 500 -indeksi (vaalea viiva) 2008–2019, kuvakaappaus Yahoo Financesta tammikuulta 2019. Edes yksi maailman parhaista sijoittajista ei pärjännyt tuolla jaksolla kuin hitusen verran kultastandardina pidettyä S&P 500 -indeksiä paremmin.
Indeksirahastojen muut hyödyt liittyvät kuluihin, hajauttamiseen ja verotukseen. Käydään ne läpi seuraavaksi.
Pidä kulut pieninä
Suurin syy siihen, ettei moni tunnu saavan sijoituksilleen juuri mitään tuottoa, ovat niiden hallinnoinnista johtuvat kulut. Toinen asia, joka syö säästöjä salakavalasti, on inflaatio eli hintatason nousu. Inflaatiolle emme mahda juuri mitään, ja juuri siksi on tärkeää, ettei tuottoa valu turhiin kuluihin. Varsinkin pieniä summia sijoittaessa aktiivisesti hoidettujen rahastojen suuret kulut yleensä syövät niiden mahdolliset hyödyt.
Osakkeet ovat pitkällä aikavälillä tuottaneet hyvin. Pörssisäätiön tilastoimien vuosituottojen perusteella Helsingin pörssin kokonaistuotto osinkoineen oli vuosina 1970–2025 keskimäärin noin 13 % vuodessa ja inflaatiolla korjattuna noin 8 % vuodessa. Lyhyemmillä jaksoilla vaihtelu on suurta: vuosina 2000–2025 reaalituotto jäi keskimäärin alle kahteen prosenttiin vuodessa. Jotta tuotosta jää mahdollisimman paljon sinulle, valitse mahdollisimman edullinen tapa sijoittaa. Hyviä esimerkkejä ovat halvat indeksirahastot.
Kahdenlaiset kulut kannattaa tarkistaa aina ennen kuin sijoitat:
- Rahaston juokseva kulu eli hallinnointipalkkio. Se veloitetaan joka vuosi, vaikka rahasto olisi tehnyt tappiota. Pahimmillaan maksat rahastolle monta prosenttia vuodessa, mikä vie ison osan pitkän aikavälin tuotosta.
- Välityspalkkio eli kaupankäyntikulu. Se maksetaan jokaisesta osto- ja myyntikaupasta, ja hinnoittelu vaihtelee välittäjittäin. Suoria osakesijoituksia ei kannata tehdä kovin pienillä summilla, koska kiinteä vähimmäispalkkio nousee silloin suhteellisesti liian suureksi.
Miten sijoitat on yhtä tärkeää kuin mihin sijoitat
Mikä on paras tapa sijoittaa? Lyhyesti se on tämä: Hajauta ajallisesti ja pysy sijoitussuunnitelmassasi. Pysy suunnitelmassasi vaikka olisit lukenut miten pelottavia uutisia tahansa markkinaromahduksesta talousmedioissa. Yksi suurimmista ja yleisimmistä virheistä, mitä vasta-alkaneet sijoittajat tekevät on se, että he yrittävät ajoittaa sijoituksiaan ja siten hyötyä markkinaheilahduksista. Yleensä uhkapelissä käy niin, että oman sijoitussalkun laskiessa osakkeet myydään tappiolla pois ja jälleen kurssien noustessa aloitetaan sijoittaminen uudelleen edellistä myyntihintaa kalliimmalla. Näin on käynyt minulle ja jokaiselle tuttavalleni, joka tähän peliin on ryhtynyt.
Järkevämpi tapa on päättää, että sijoitan joka kuukausi saman summan osakeindekseihin vähintään seuraavan kymmenen vuoden ajan, ja vasta sen jälkeen katson miten kävi. Markkinakuplien syntymistä ja puhkeamista on vaikea ennustaa, ja ajallisella hajautuksella pääset ennustamisen tarpeesta kokonaan eroon: ostat aina samalla rahalla, oli markkina sitten tulikuuma tai jääkylmä.
Hajauta, niin yksi pettymys ei kaada salkkua
Sijoittamisessa on helppo sortua laittamaan kaikki munat yhteen koriin. Hajauttaminen tarkoittaa, että munat jaetaan useaan koriin. Hajautusta on neljää lajia:
- Ajallinen: sijoitat tasaisesti, esimerkiksi joka kuukausi, etkä kaikkea kerralla.
- Alueellinen: sijoitat eri maiden ja maanosien yrityksiin.
- Omaisuuslajin sisäinen: omistat useita yrityksiä eri toimialoilta yhden tai muutaman sijaan.
- Omaisuuslajien välinen: osakkeiden lisäksi sinulla on esimerkiksi käteistä, korkosijoituksia tai asunto.
Kuukausisäästäminen laajaan, eri maihin sijoittavaan indeksirahastoon hoitaa kolme ensimmäistä. Jos sinulla on lisäksi käteistä tilillä ja omistusasunto, sinulla on myös omaisuuslajien välistä hajautusta.
Muista vielä, että ensimmäinen päivän aikana tapahtunut 10 % osakesalkun lasku on mittari, joka punnitsee hermosi ja talousviisautesi. Ahdistusta voit helpottaa ajattelemalla, että omistamillesi yrityksille ei ole käynyt yön aikana yhtään mitään, mutta sinä kuukautena saat huomattavasti enemmän osakkeita haltuusi samalla hinnalla kuin edellisenä kuukautena. Historiassa syvätkin laskut on ennen pitkää kiritty kiinni ja uusia indeksihuippuja rikottu.
Sijoita tuotot uudelleen ja lykkää veroja
Jotta korkoa korolle -ilmiö toimii, tuotot pitää sijoittaa uudelleen. Varsinkin sijoitusuran alussa muutaman kympin tuottojen sijoittaminen tuntuu turhalta, mutta pitkällä tähtäimellä juuri tämä erottaa sijoittamisen säästämisestä.
Jos sijoitat 200 euroa kuussa 30 vuoden ajan, mutta otat joka vuosi tuoton käyttöön sen sijaan, että sijoittaisit sen uudelleen, salkussa on lopuksi vain sijoittamasi 72 000 euroa. Uudelleen sijoitettuna samat säästöt kasvavat 7 %:n tuotolla noin 235 000 euroon.
Toinen tuottoa syövä tekijä ovat verot. Veroa maksetaan, kun sijoituksista saa osinkoa tai korkoa ja kun ne myy voitolla. Jos voit valita, veron maksaminen kannattaa lykätä mahdollisimman pitkälle, koska siihen asti verottajalle menevä osuus tekee töitä sinun hyväksesi.
Katsotaan esimerkkiä. Sijoitat taas 200 euroa kuussa 30 vuoden ajan kahteen vaihtoehtoon, jotka molemmat tuottavat 7 % vuodessa:
- Kasvuosuusrahasto, joka sijoittaa saamansa osingot uudelleen puolestasi. Veroa ei makseta ennen kuin myyt osuudet. Salkussa on 30 vuoden päästä noin 235 000 euroa.
- Pörssiyhtiön osake, joka maksaa vuodesta toiseen 7 %:n osingon. Listatun yhtiön osingosta 85 % on veronalaista pääomatuloa, joten 30 %:n pääomatuloverolla osingosta menee veroa 25,5 %. Sijoitat loput uudelleen. Salkussa on 30 vuoden päästä noin 169 000 euroa, ja veroja on maksettu matkan varrella noin 33 000 euroa.
Rahastonkin tuotosta maksetaan vero, kun myyt osuudet. Vaikka myisit koko salkun kerralla 30 vuoden päästä, käteen jäisi tässä esimerkissä veron jälkeen noin 188 000 euroa, kun myyntivoitto lasketaan hankintameno-olettamalla. Lykätyt verot ehtivät siis kasvaa korkoa korolle sinun hyväksesi.
Muita keinoja lykätä veroja ovat osakesäästötili, jolle voi sijoittaa enintään 100 000 euroa, ja vakuutuskuoret. Vakuutuskuorten kulut ovat kuitenkin tavalliselle kuukausisäästäjälle usein niin korkeat, että verohyöty sulaa. Aloittelijalle suosittelemme indeksirahastoja, jotka sijoittavat osingot puolestasi, kuten Nordnetin omat indeksirahastot.
Miten aloittaa sijoittaminen
Nyt kun olemme käsitelleet vaikeat asiat, voimme siirtyä helppoihin ja yksinkertaisiin asioihin. Sijoittamisen aloittamiseksi tarvitset arvo-osuustilin ja osakevälittäjän.
Itse suosittelen vasta-aloittajille välittäjäksi Nordnet-nimistä välittäjää seuraavista syistä:
- Arvo-osuustilin perustaminen ja hallinnointi on ilmaista
- Nordnetin omat passiiviset indeksirahastot ovat edullisia, ja esimerkiksi Nordnet Suomi Indeksi (entinen Superrahasto Suomi) on kokonaan kuluton
- Kuukausisäästäminen rahastoihin ei maksa mitään: rahastojen ostoista ja myynneistä ei peritä kaupankäyntikuluja
- Palvelu on helppokäyttöinen
- Tilin avaaminen ei vaadi minimitalletusta
Jos aiot käydä paljon kauppaa ulkomaisilla osakkeilla, ETF:illä tai korkotodistuksilla, vertaa niiden välityspalkkioita myös muihin välittäjiin ennen kuin päätät.
Näistä syistä suosittelen järjestäen Nordnettia aloittelijan ensimmäiseksi välittäjäksi. Katsotaan seuraavaksi kuinka tilin avaaminen tapahtuu käytännössä. Kuvakaappaukset ovat vuodelta 2019, joten palvelun ulkoasu on voinut muuttua.
Tilin avaaminen Nordnettiin, kohta kohdalta
- Pääset tilin avaussivulle oheisesta linkistä: Avaa tili Nordnetiin
- Klikkaa Avaa tili -nappia
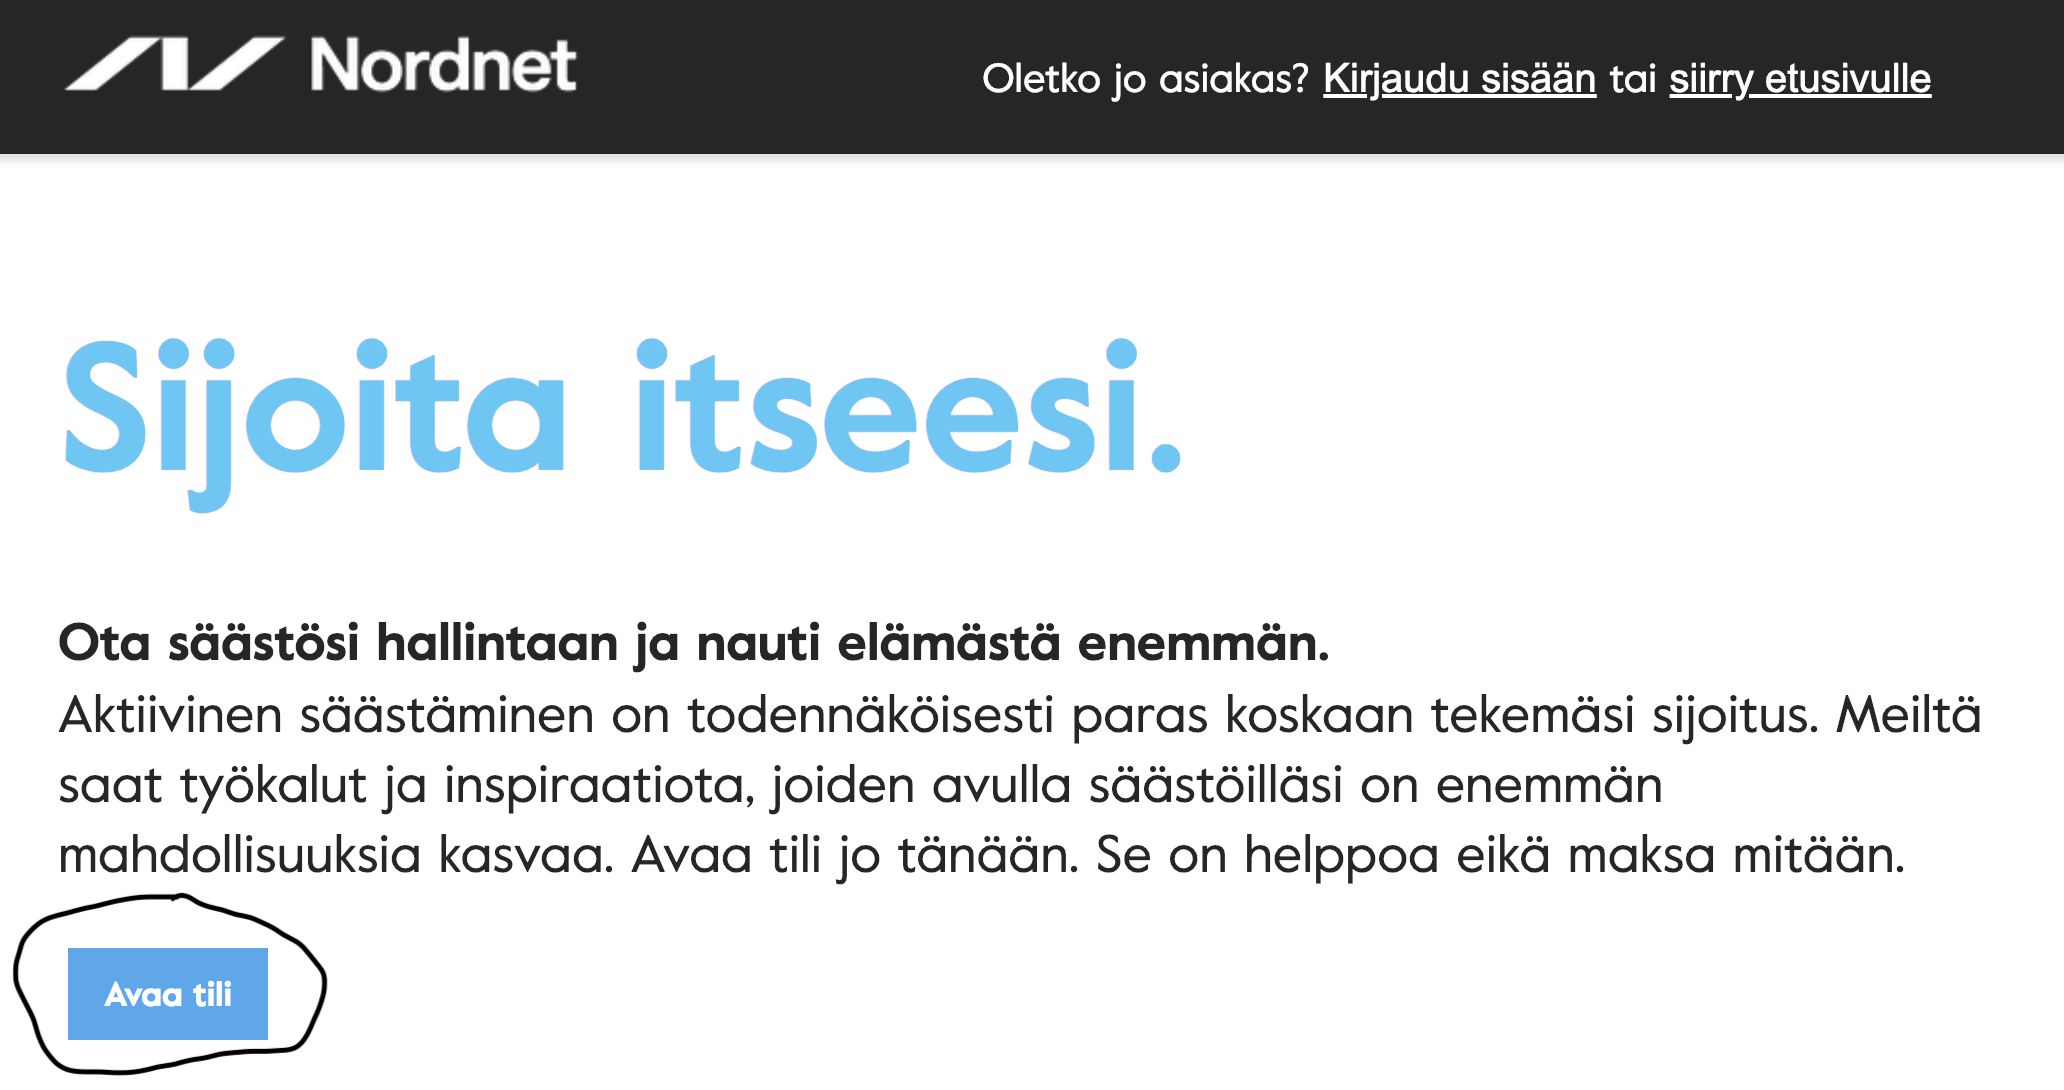
- Syötä henkilötunnuksesi
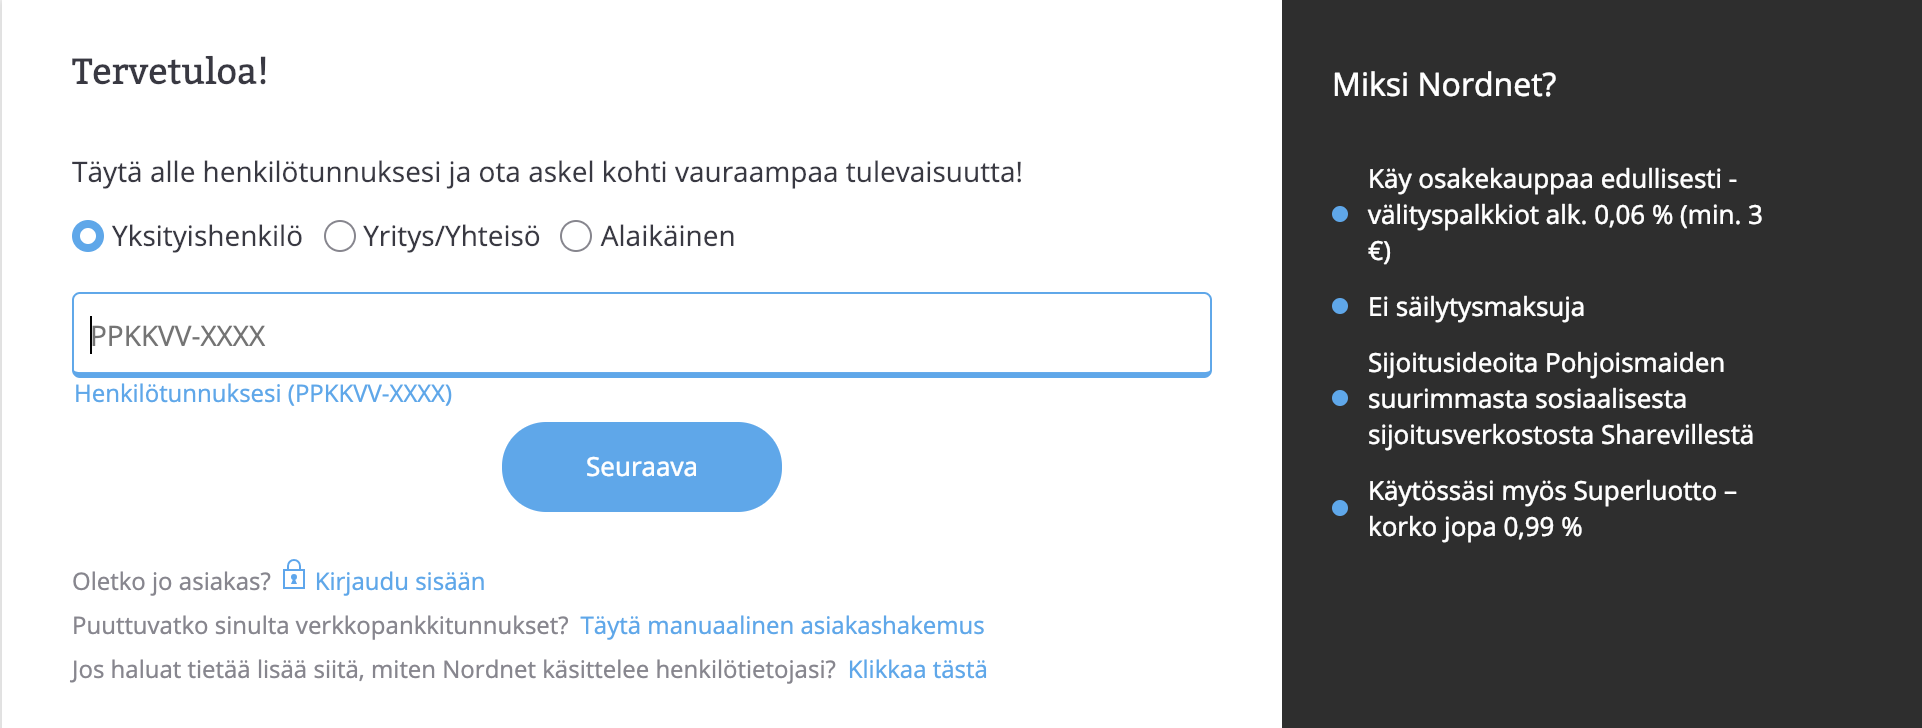
- Täytä lisää tietoja ja valitse käyttäjätunnuksesi
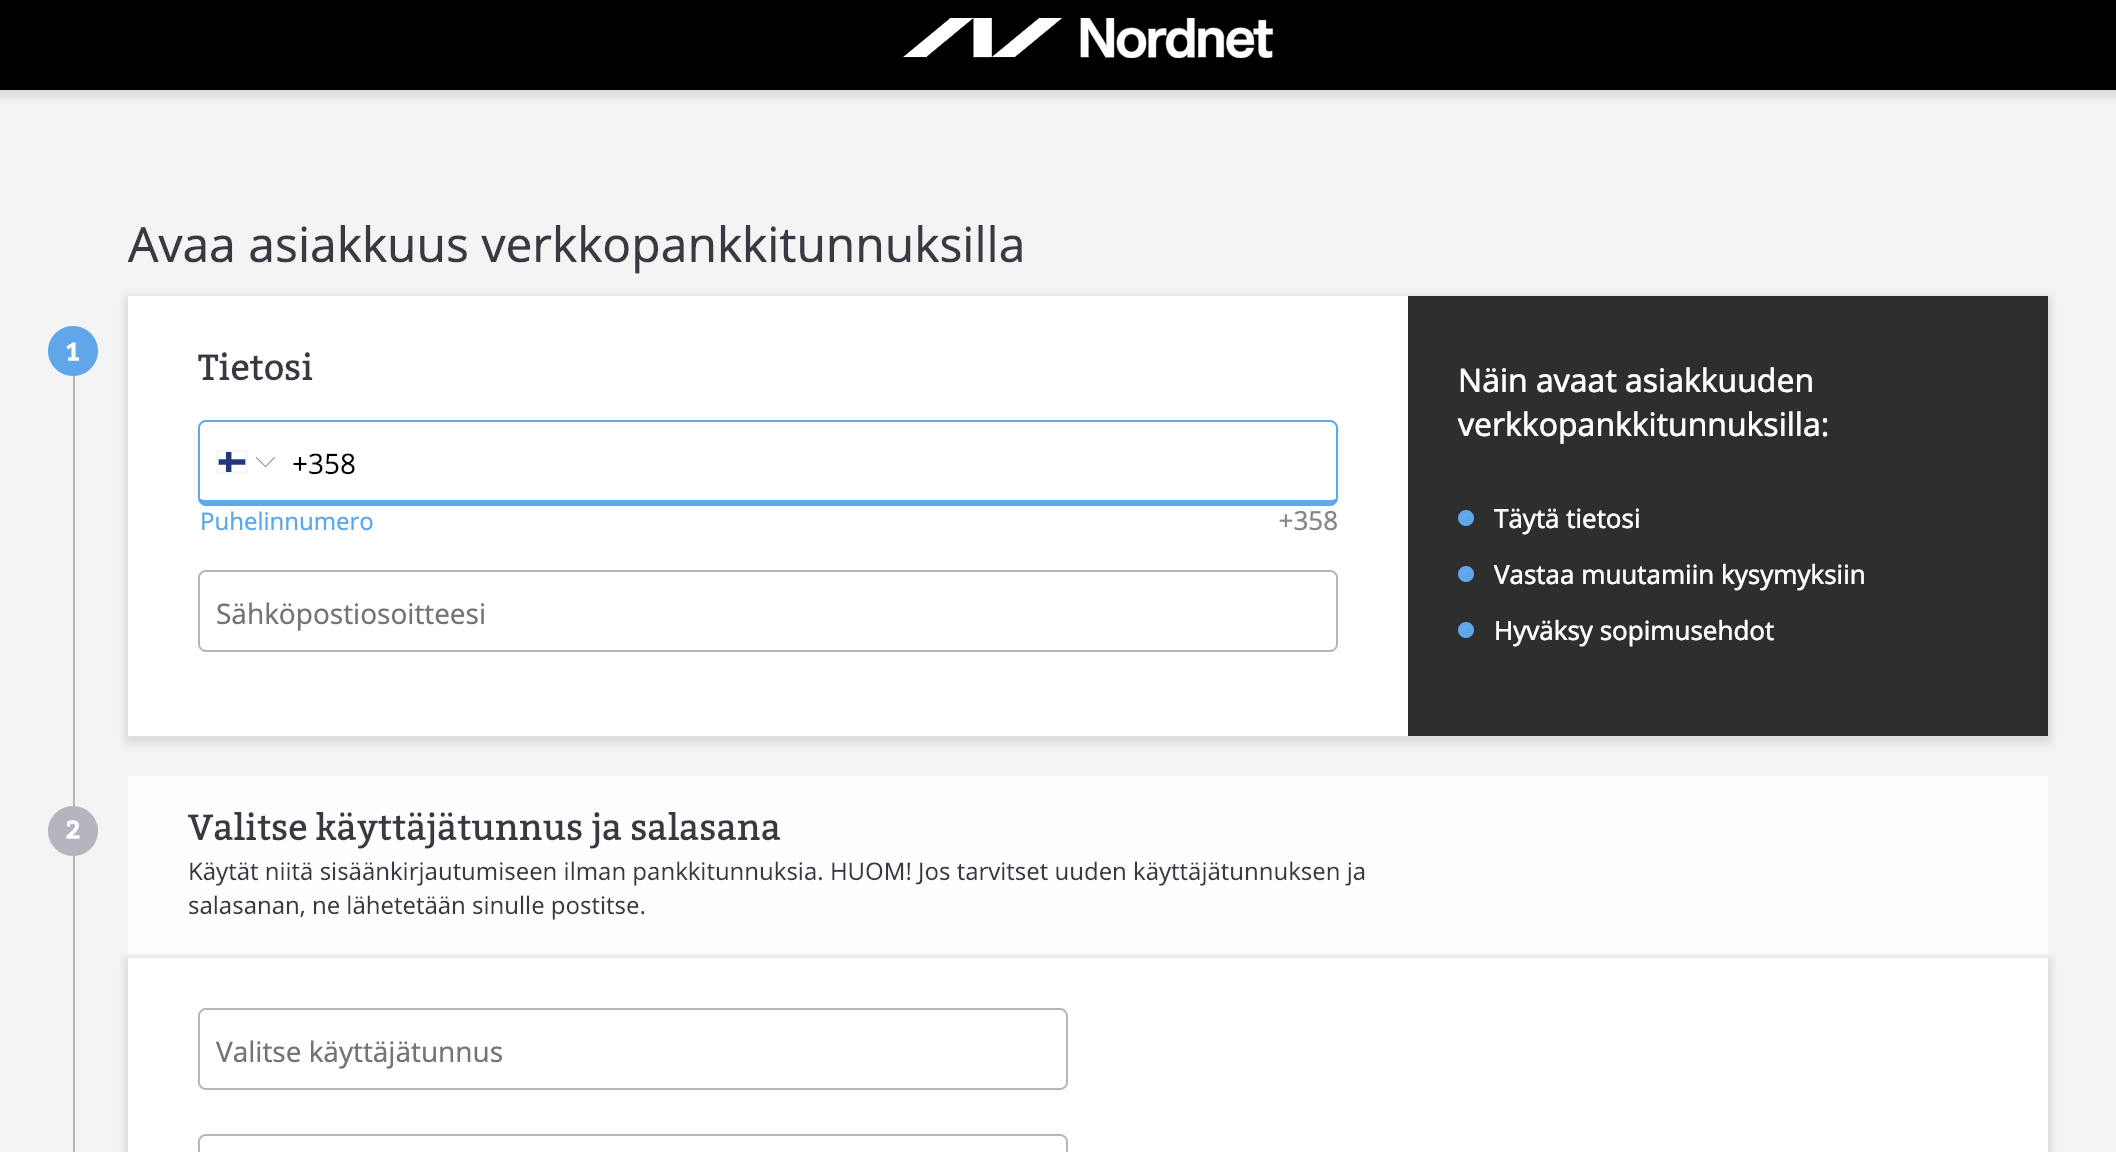
- Lue ja hyväksy sopimusehdot
- Sopimus hyväksytään sähköisellä allekirjoituksella
- Tunnistaudu verkkopankkitunnuksillasi
- Onneksi olkoon nyt sinulla on ikioma arvo-osuustili
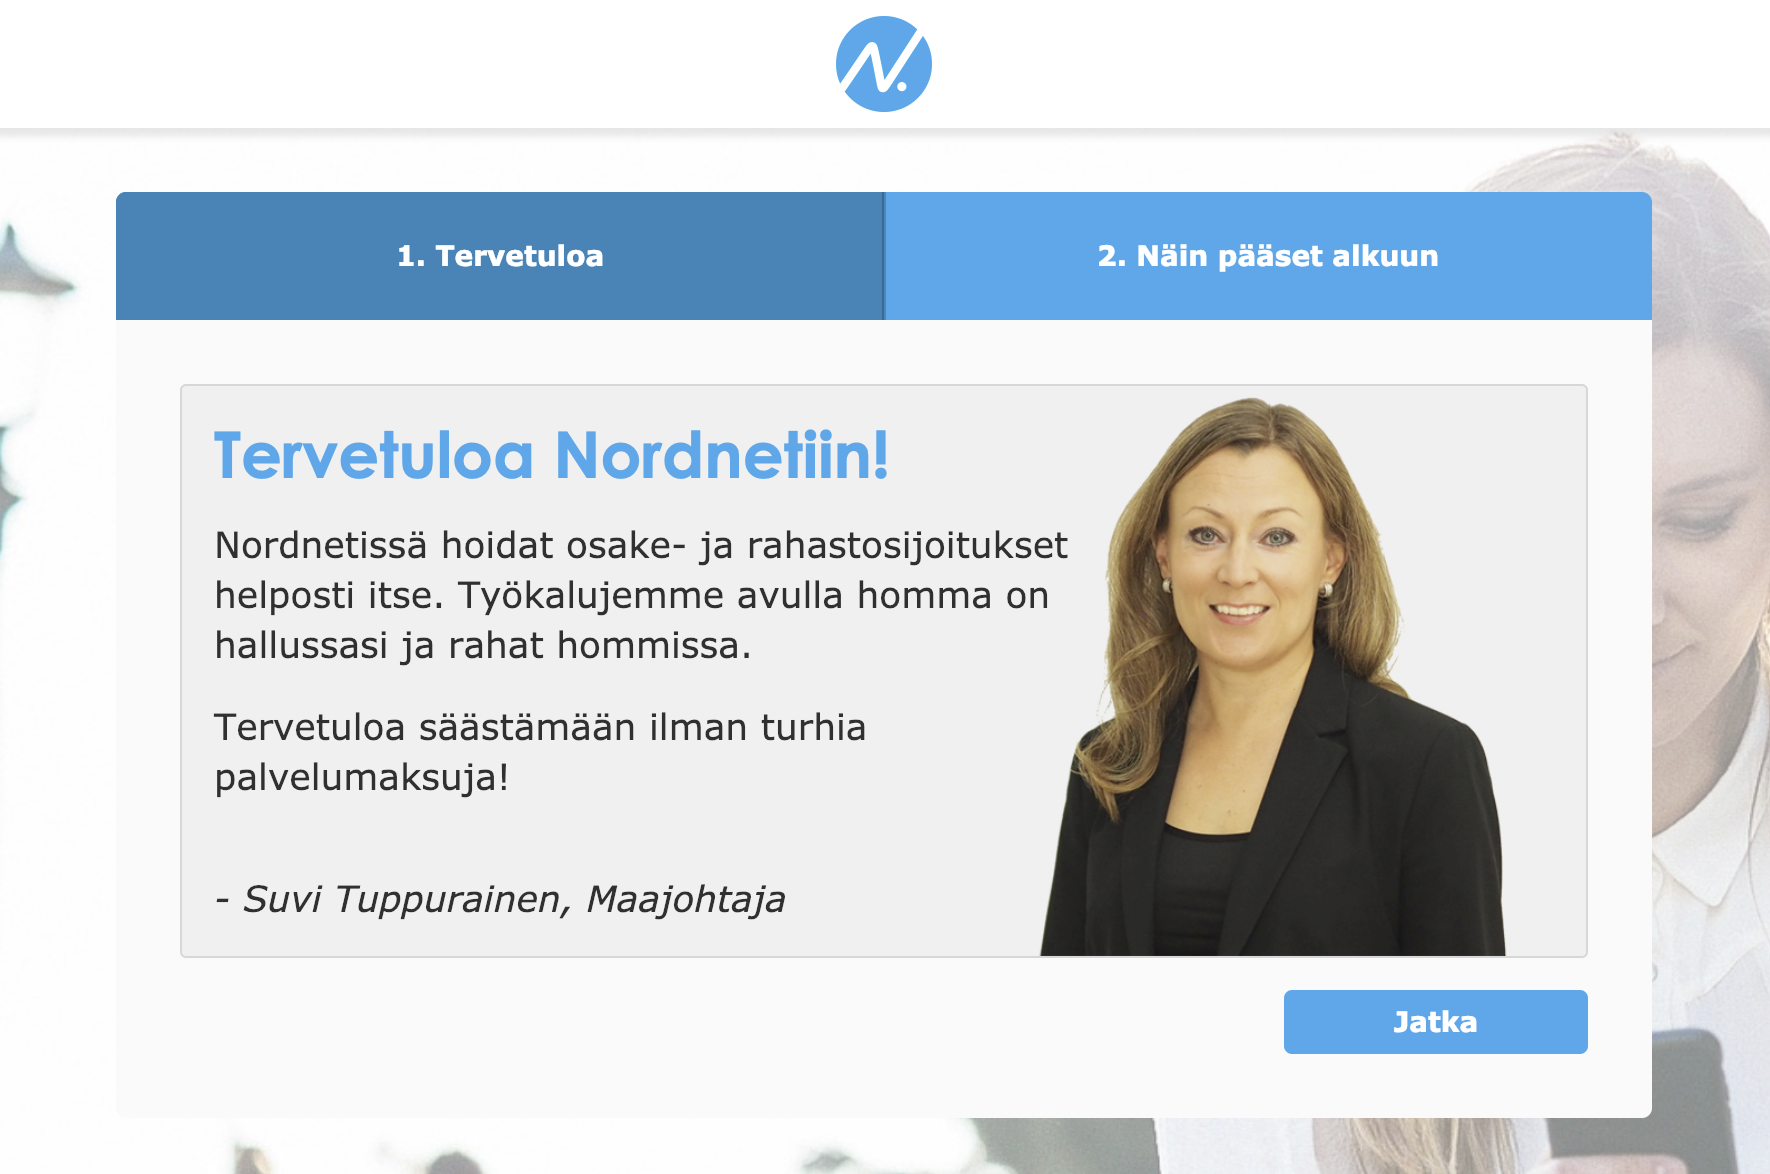
Nyt sinulla on arvo-osuustili ja välittäjä. Olet valmis aloittamaan sijoittamisen. Seuraavaksi katsotaan miten osakkeita ostetaan.
Miten ostan pörssiosakkeita
Pörssiosakkeita ostetaan tekemällä toimeksianto välittäjälle kyseisestä arvopaperista. Jotta voit ostaa osakkeita, jonkun toisen tulee myydä tämä vastaava osake sinun tarjoamalla hinnalla. Osakkeen markkinahinta määräytyy viimeisen tehdyn kaupan hinnan mukaan. Määrität kuinka monta osaketta olet maksimissaan valmis ostamaan tarjoamallasi hinnalla. Jos joku toinen on valmis myymään osakkeet tarjoamallasi hinnalla, osakkeet siirtyvät myyjän arvo-osuustililtä sinun arvo-osuustilillesi.
Ennen kuin voit tehdä kauppoja sinun tulee aluksi siirtää arvo-osuustilillesi rahaa verkkopankistasi. Se onnistuu seuraavalta sivulta.
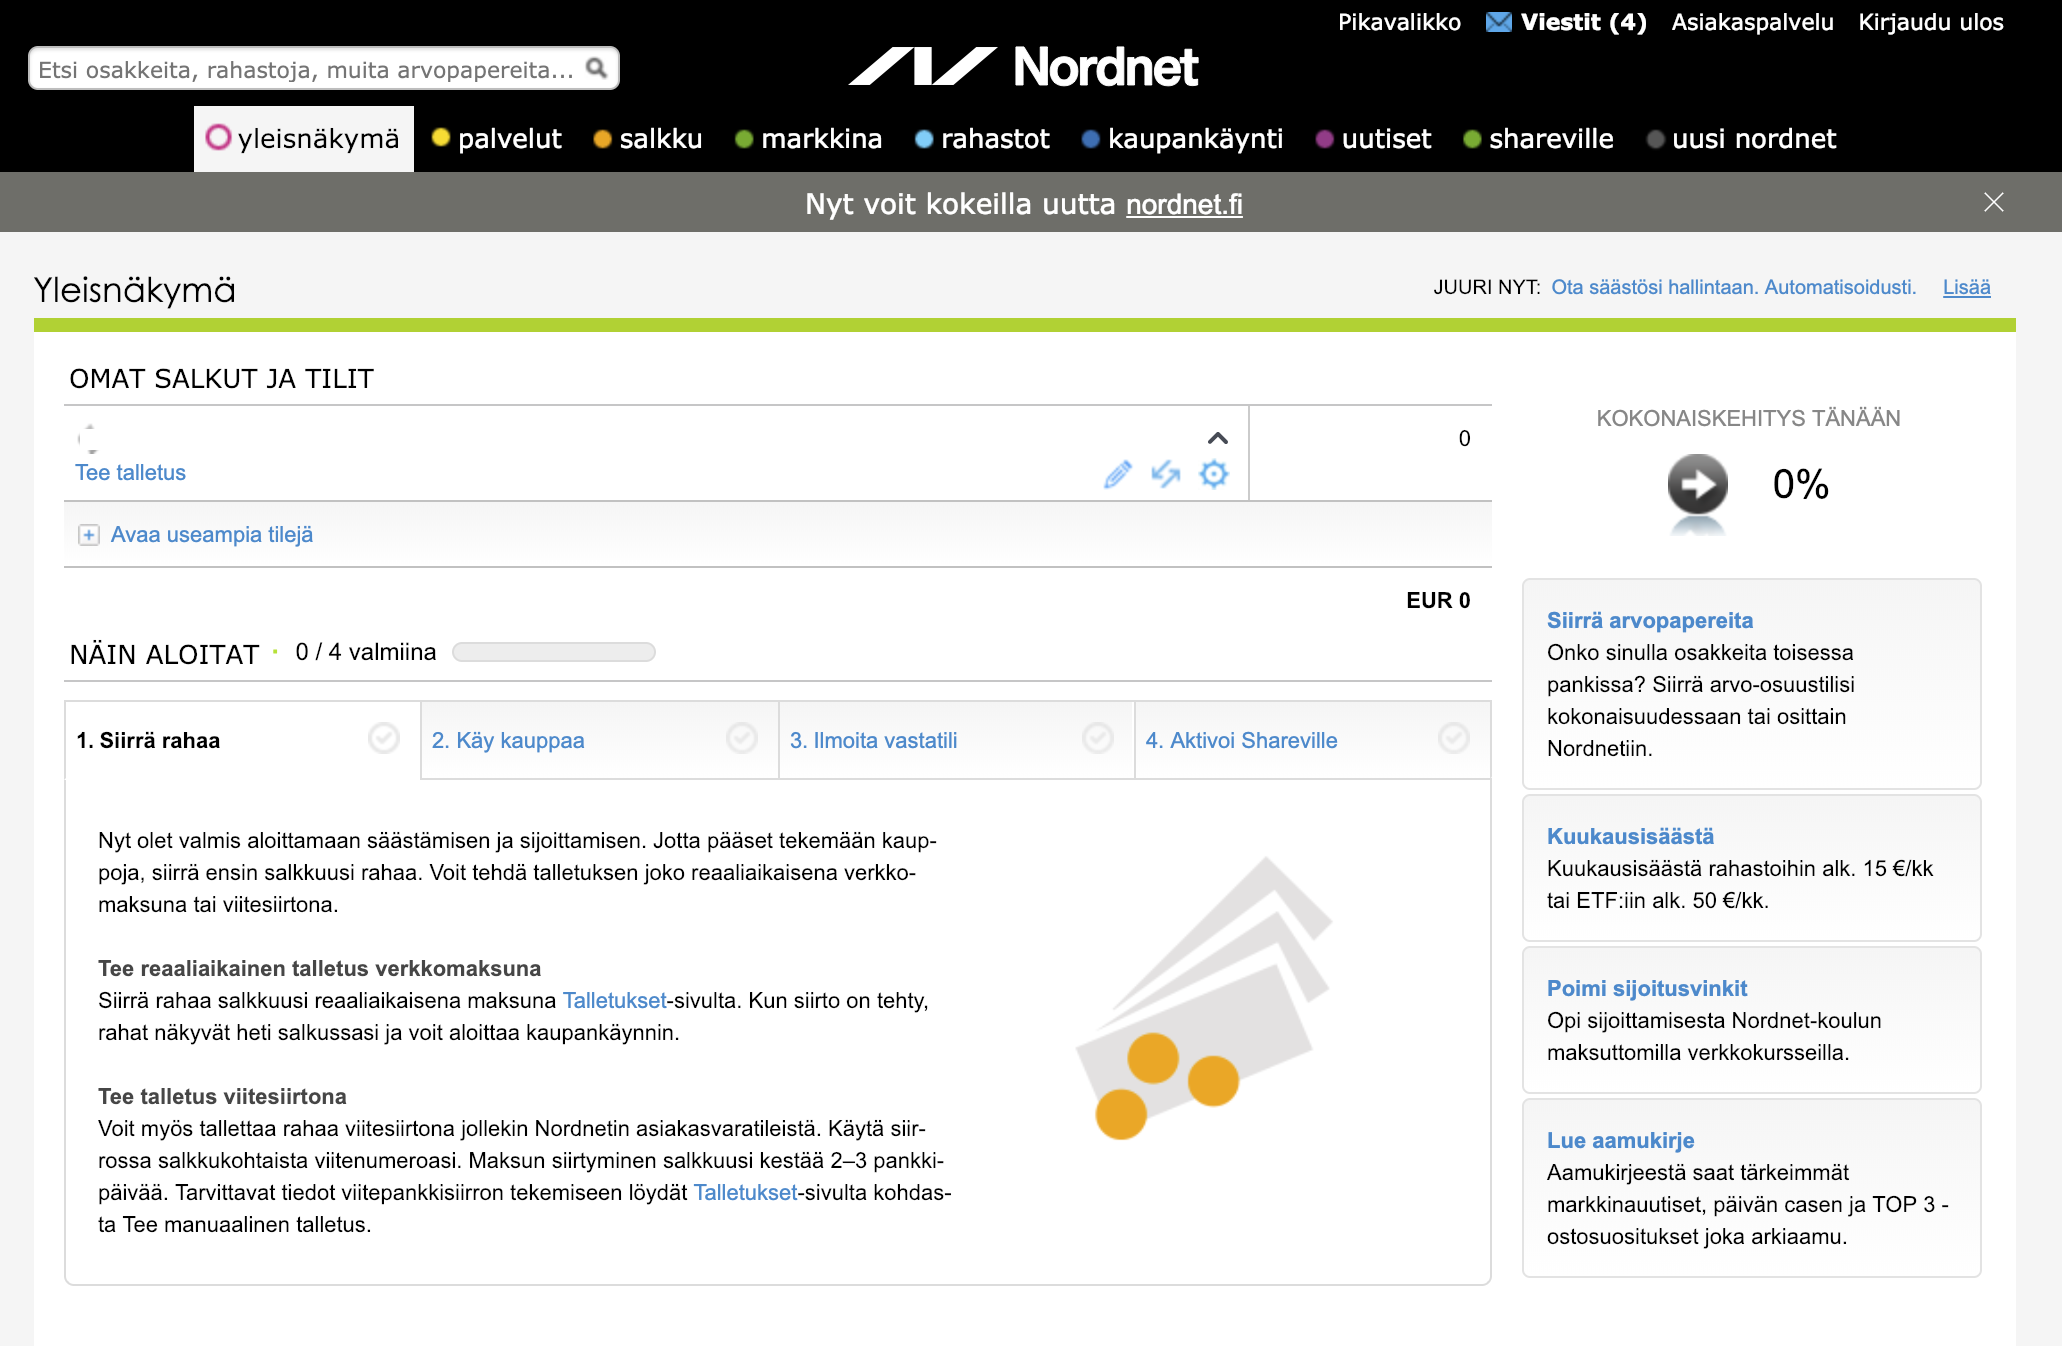
Tämän jälkeen voit alkaa käydä kauppaa kaikilla Nordnetin välittämillä arvopapereilla. Nordnetin omat indeksirahastot, joita kuvan ottamisen aikaan kutsuttiin Superrahastoiksi, löydät rahastojen hausta.
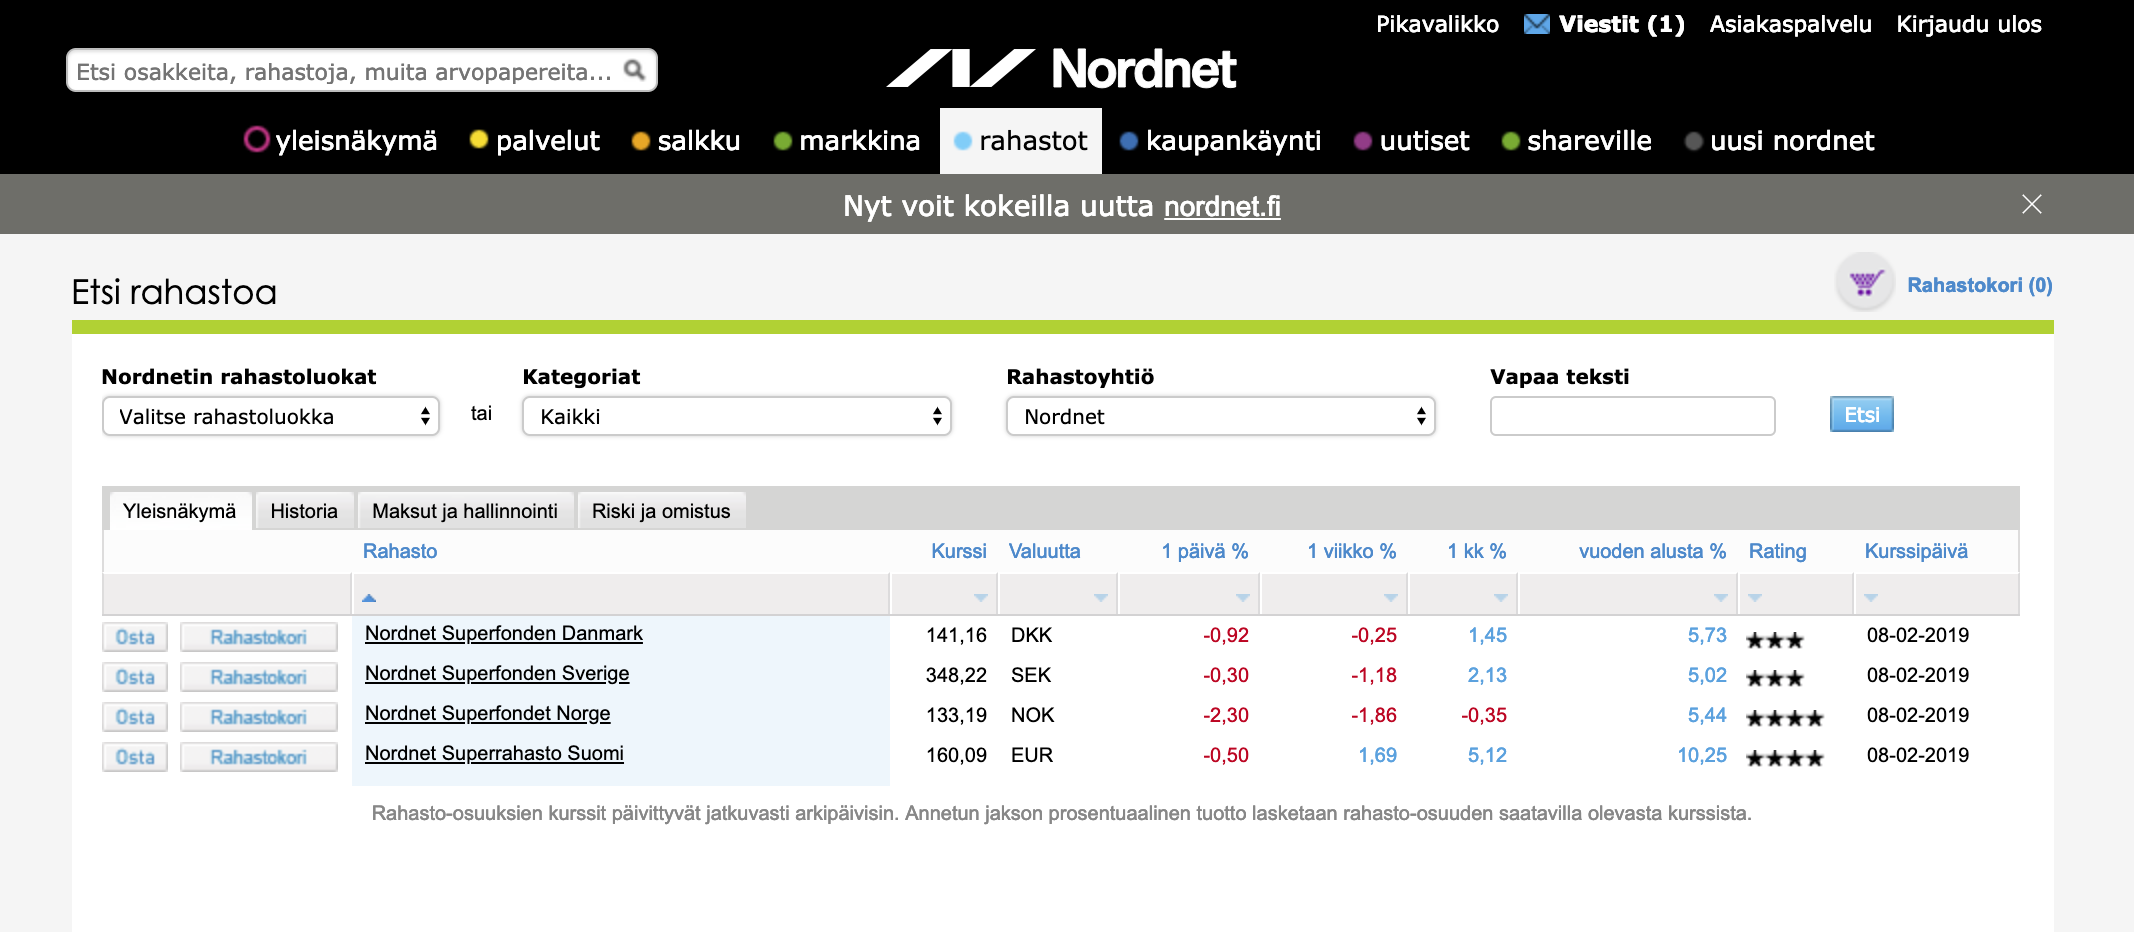
Nyt olet valmis aloittamaan taloutesi kannalta elämäsi järkevimmän päätöksen. Muista pitäytyä valitsemassasi sijoitussuunnitelmassasi ja älä ikinä sijoita mitään, mitä et myös ole valmis menettämään. Sijoittamisen tuotto johtuu riskistä ja tämän riskin ansiosta rahat voi myös menettää.
Talousviisas.fi -sivustolla esitettävä informaatio ei ole tarkoitettu osto- tai myyntisuositukseksi. Sijoituspäätökset tulee tehdä henkilökohtaisten arvioiden ja riskianalyysien perusteella. Talousviisas.fi -sivuston omistaja ei ota vastuuta mistään välillisistä tai välittömistä rahallisista tappioista, jotka ovat aiheutuneet sivustolla julkaistusta tiedosta. Talousviisas.fi-sivuston omistaja ei ota vastuuta julkaistun tiedon oikeellisuudesta tai siinä esiintyvistä virheistä. Talousviisas.fi -sivuston omistaja ei ota vastuuta linkeistä muille sivustoille. Sivuston ylläpitäjällä on oikeus päivittää tietoja tai poistaa sivustolla olevia tietoja milloin tahansa.
Lue myös
Lisää aiheesta oppaat
Oppaat
Vakuutusten kilpailutus ja keskittäminen
Oletko miettinyt miten vakuutusten kilpailutus tehdään? Tuntuuko sinusta, että se on aikaa vievää tai turhaa? Ovatko vakuutusasiat muutenkin täysi mysteeri? Vak
Oppaat
Sijoitusasunto ja asuntosijoittaminen: kattava opas
Asuntosijoittaminen on mahdollista sinullekin. Siihen tarvitaan vain sijoitusasunto. Asuntosijoittajia on verottajan tilastojen mukaan Suomessa jo noin 317 000,