Oman talouden hallinta: näin budjetoit, säästät ja tukit rahanreiät
Tässä artikkelissa
Hyvän taloudenpidon perusteet ovat äärimmäisen yksinkertaiset. Niiden ymmärtäminen tai oppiminen ei ole ongelma, vaan niiden noudattaminen. Hyvä taloudenpito on kuin terveydestään huolehtiminen: periaatteessa todella yksinkertaista, mutta käytännössä todella vaikeaa.
Tässä on Talousviisaan resepti hyvälle taloudenpidolle:
Tienaa enemmän kuin kulutat ja sijoita erotus
Helppoa, eikö niin? Tässä oppaassa käymme läpi, mitä tämä käytännössä vaatii: miten selvität mihin rahasi menevät, miten teet budjetin, miten säästäminen onnistuu silloinkin, kun se ei ole ennen onnistunut, ja mihin rahaa valuu huomaamatta. Lopusta löydät 30 päivän suunnitelman, jolla pääset alkuun.
Tiedä mitä tienaat ja mihin rahat kuluvat
Ihan ensiksi täytyy tietää mitä tienaa ja täytyy tietää minne rahat menevät. Kaikki eivät tiedä edes puolisonsa tuloja: amerikkalaisessa selvityksessä vuonna 2015 43 % vastaajista ei tiennyt, paljonko puoliso tienaa.
Tämä tarkoittaa, että taloutta pitää tarkastella kahdella tasolla: laskemalla omia ja laskemalla perheen rahoja.
Jos rahaa menee yhtä paljon tai enemmän kuin mitä sitä tulee, täytyy joko kulu- tai tulopuolta rukata. Yleensä kuluja on helpompi rukata kuin tuloja, minkä johdosta säästäminen on suositumpaa kuin määrätietoinen urasuunnittelu. Molemmat toimivat. Jos haluat kasvattaa tulopuolta, katso vinkit palkkaneuvotteluun ja keinot hankkia lisätuloja.
Pitääkö kulut kirjata tarkasti?
Kun keskustelemme kuluista ja omien kulujen tuntemisesta, saamme lähes aina saman kysymyksen: pitääkö minun kirjata kuluni tarkasti ja budjetoida? Vakiovastaus on: se riippuu. Kaksi kysymystä kertoo, mistä.
Ensimmäinen: jääkö sinulle nykyisellä rahankäytöllä niin paljon rahaa säästöön kuin haluaisit? Jos vastasit kyllä, sinun ei tarvitse seurata kulujasi tai budjetoida. Jos vastasit ei, tarvitset.
Toinen: tiedätkö mihin rahasi menevät, vai jääkö sinulle usein sellainen fiilis, että rahat vaan katosivat tililtä, vaikket oikeastaan ostanut mitään? Jos tiedät tarkasti mihin rahasi menevät, tiedät jo mistä karsia. Siispä karsimaan. Jos et tiedä, vaan kuulut siihen enemmistöön, jolta raha vaan maagisesti katoaa tililtä, tarvitset kulujen seurantaa.
Kulujen seuranta: kolme tapaa
Kuulen päässäsi muodostuvan vastalauseen:
“Se on niin h*lvetin työlästä ja tylsää, etten millään jaksaisi!”
Tiedän. Kulujen seuraaminen ja vertaaminen budjettiin on puuduttavaa ja turhauttavaa. Silti se on tehokkain keino saada oma talous ylijäämäiseksi.
Hyvä uutinen on, että seurantaa ei tarvitse jatkaa tästä iäisyyteen. Jonkin ajan kuluttua hahmotat kulusi melko hyvin ja osaat summata päässäsi, mihin on mennyt normaalia enemmän ja mihin normaalia vähemmän rahaa. Kirjanpitoa katsomatta. Siinä vaiheessa seurannan merkitys vähenee.
Kulujen seuraamisen tarkoitus on ymmärtää, mihin rahat kuluvat. Siispä kulut pitää kirjata johonkin. Valitse näistä se, jota todennäköisimmin jaksat käyttää:
- Ruutupaperi ja lyijykynä. Yksinkertaisimmillaan seurantaan riittää paperi. Kirjaa jokainen ostos ja lasku listaan euromäärineen. Kuun lopuksi laske kulut yhteen ja niputa ne esimerkiksi asumisen, ruokakaupan, harrastusten ja liikkumisen otsikoiden alle. Voilà, ensimmäinen kulukalkyyli on valmis.
- Pankin kuluseuranta tai sovellus. Monet pankit luokittelevat korttiostot ja tililtä maksetut laskut automaattisesti verkkopankissa tai mobiilisovelluksessa. Erillisiä sovelluksia on myös, esimerkiksi Takuusäätiön maksuton Penno ja kirjekuorimenetelmään perustuva Goodbudget.
- Taulukko. Kopioi verkkopankista kuukauden tapahtumat Exceliin tai muuhun taulukkoon, lisää jokaiselle tapahtumalle selite, esimerkiksi “Ravintola”, ja laske summat selitteittäin. Lopputuloksena on yhteenveto kuukauden menoista. Valmiin pohjan saa esimerkiksi Marttojen talouden suunnittelun sivulta.
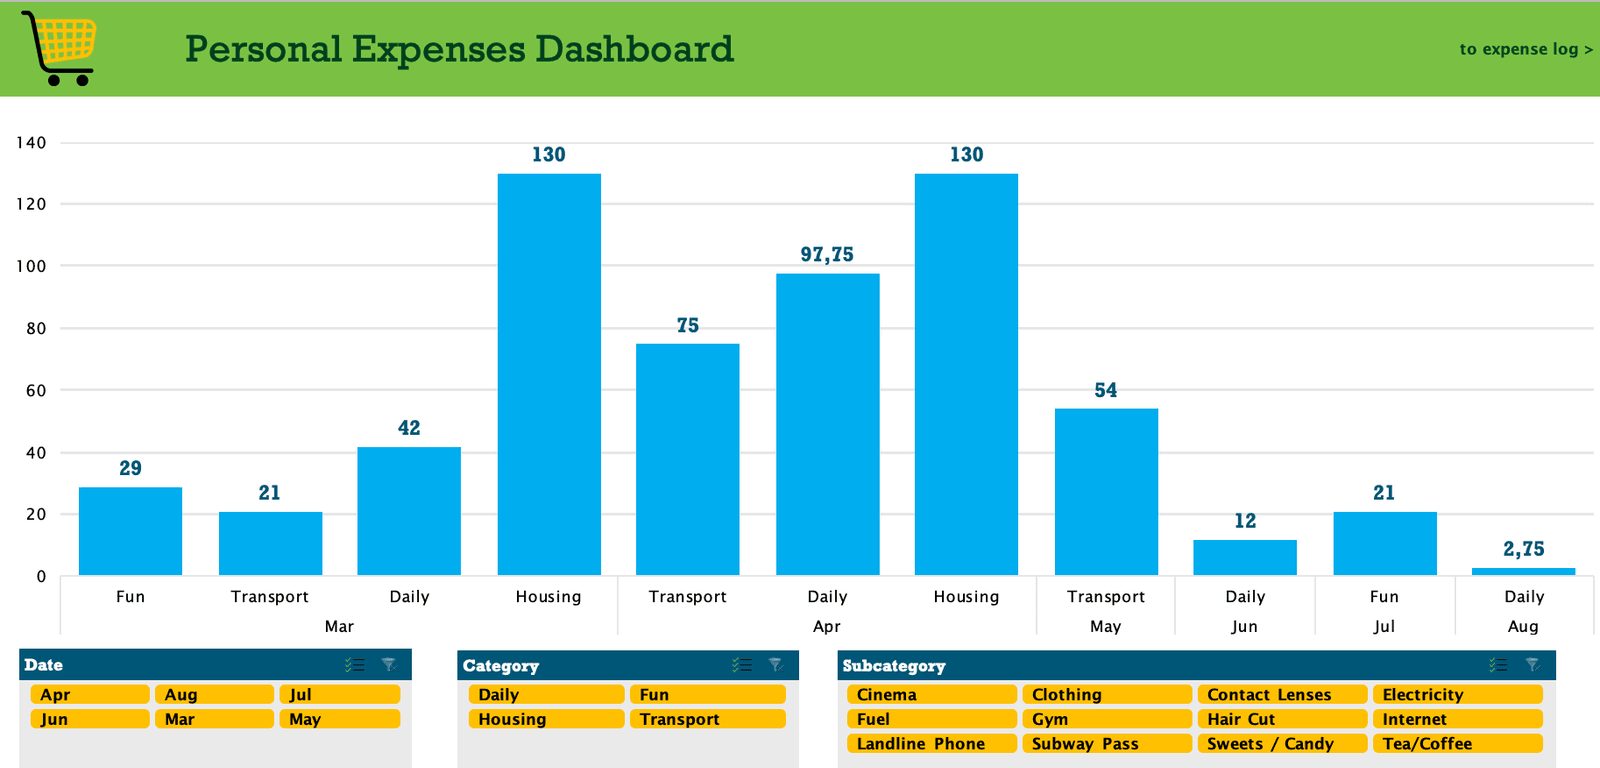
Uskallan lyödä vetoa, että harjoitus paljastaa jotain yllättävää. Eräs aloitteleva talousviisas löysi yllättävän ison kuluerän nimeltä “Lahjat ja kortit”. Toinen järkyttyi urheiluvälineiden kahmaisemasta rahamäärästä ja kolmas ravintolasyömisestä.
Tee budjetti
Budjetin idea on seuraava: kun tiedät mihin rahasi nyt menevät, teet päätöksen, paljonko rahaa aiot niihin jatkossa käyttää. Tämä päätös on käytännössä budjetti.
Jos päätät esimerkiksi käyttää 750 euroa asumiseen ja 250 euroa ruokaan, tiedät, että asuminen ja syöminen vaativat yhteensä 1 000 euroa kuussa. Kun jatkat kulujen seuraamista ja tarkistat esimerkiksi viikoittain, missä mennään, tiedät oletko budjettia edellä vai jäljessä ja näet, mistä pitää loppukuun ajan tinkiä.
Budjettiin sopivat samat välineet kuin kulujen seurantaan: ruutupaperi, taulukko tai budjetointiin tehty sovellus. Netissä toimii myös Takuusäätiön budjettilaskuri. Tärkeintä on, että budjetissa on oma rivi myös säästämiselle. Siitä seuraavaksi.
Budjettia tehdessä kannattaa verrata omia kulujaan siihen, millä ihmisen pitäisi tulla toimeen. Siihen auttaa Kuluttajatutkimuskeskuksen viitebudjetti. Sen uusimman, vuodelle 2025 päivitetyn version mukaan yksin asuvan 45-vuotiaan kohtuullinen menotaso on koko maassa keskimäärin noin 1 400–1 450 euroa kuussa vuokra mukaan lukien. Viitebudjetin ideaa ja rakennetta käsittelimme jutussa Miten paljon normaali eläminen maksaa.
Maksa ensin itsellesi
Yleisin virhe säästämisessä on ajatella, että katsoo kuun lopussa, paljonko rahaa on jäljellä, ja siirtää sen säästöön. Yleensä kuun lopussa ei ole rahaa jäljellä, eikä mitään tule siirrettyä säästöön. Kuulostaako tutulta?
Säästäminen on päätös, joka tehdään ennen kuin rahat tupsahtavat tilille. Siksi paras hetki säästää on nimenomaan silloin, kun rahaa tulee, eli palkkapäivänä. Kun olet päättänyt, että haluat säästää tietyn summan, sanotaan vaikka 50 euroa kuussa, siirrä se pois käyttötililtä heti palkkapäivänä. Näin säästäminen on hoidettu alta pois ennen kuin kiusaus käyttää rahat kasvaa liian suureksi.
Moni herkkusuu tietää, että vaikeimmat päätökset tehdään kaupassa. Jos kotona ei ole herkkuja, ei tule herkuteltua yhtä paljon. Sama pätee säästämiseen: vaikeat päätökset tehdään silloin, kun rahaa tulee, ei silloin, kun sitä menee.
Tee säästämisestä automaattista
Jotta säästäminen onnistuu, sen pitää olla todella helppoa ja mielellään automaattista. Näillä työkaluilla säästät melkein huomaamattasi:
- Toistuva tilisiirto. Kaikissa verkkopankeissa voi luoda automaattisen, toistuvan tilisiirron. Laita tietty summa siirtymään säästötilille aina palkkapäivänä.
- Säästö jokaisesta korttiostosta. Esimerkiksi OP:n Säästölipas siirtää valitsemasi summan säästöön aina, kun maksat OP:n kortilla, ja S-Pankin Säästäjä siirtää 0,50–5 euroa jokaisesta pankkikorttiostosta rahastoon.
- Kuukausisäästö rahastoon. Säästöt voi myös ohjata suoraan sijoituksiin. Esimerkiksi Nordnetin kuukausisäästössä valitsemaasi rahastoon menee joka kuukausi sama summa automaattisesti, eikä rahastojen ostoista tai myynneistä peritä kaupankäyntikuluja. Rahaston omat juoksevat kulut maksat silti.
Tee tuhlaamisesta vaikeaa
Kun säästäminen on automatisoitu, rahaa jää säästöön edes pieni summa joka kuukausi. Seuraavaksi pitää varmistaa, etteivät rahat häviä säästötililtä ennen aikojaan. Se tarkoittaa, että rahojen käyttäminen tehdään hankalaksi, hitaaksi tai kalliiksi.
Ensimmäinen keino on pitää säästöt tilillä, johon ei ole liitetty pankkikorttia. Mitä enemmän vaivaa rahojen siirtäminen takaisin käyttötilille vaatii, sitä harvemmin niihin tulee koskettua hetken mielijohteesta.
Toinen keino on sijoittaa rahat. Kun rahat haluaa käyttää, rahasto-osuuksien myynti ja rahojen siirtyminen tilille kestää päiviä, ja kertyneestä tuotosta pitää maksaa verot. Niinpä rahojaan ei halua nyhtää irti tuottavasta rahastosta ilman painavaa syytä.
Lisää keinoja säästää ilman, että elämästä katoaa ilo, löydät Onnellinen kitupiikki -haasteesta.
Kulut, joihin rahaa menee huomaamatta
Tuntuuko, että rahat vain katoavat jonnekin, mutta et tiedä oikein minne? Jos kulujen seuranta ei vielä houkuttele, aloita näistä. Ne ovat yleisiä rahanreikiä, joihin kuluu satoja tai jopa tuhansia euroja vuodessa lähes huomaamatta.
Suoratoistopalvelut ja muut kuukausitilaukset
Netflix, HBO Max, Disney+, Spotify ynnä muut. Jokainen palvelu itsessään on edullinen, mutta yhdessä niistä muodostuu helposti iso summa. Varsinkin, jos perheenjäsenillä on erillisiä tilauksia, joita ei ole niputettu perhetilaukseksi.
Jos sinulla on esimerkiksi Netflixin Standard-tilaus (15,99 €/kk), HBO Maxin Standard-tilaus (11,99 €/kk) ja Spotify Premium (12,99 €/kk), niihin kuluu yhteensä 40,97 euroa kuussa, eli lähes 500 euroa vuodessa. Hinnat ovat lokakuulta 2026. Käy tilaukset läpi tiliotteelta ja peru ne, joita et oikeasti käytä. Palvelun saa yleensä takaisin päälle, kun sille tulee taas käyttöä.
Nettiyhteydet ja kännykkäliittymät
Koska olet viimeksi vaihtanut nettiliittymää joko eri operaattorille tai nykyisellä operaattorilla uuteen pakettiin? Jos et muista, tarkista yhdellä haulla, mitä yhteyksiä osoitteeseesi saa ja mihin hintaan. Samassa kuituverkossa sama gigabitin liittymä voi maksaa eri operaattoreilla 71 euroa vuodessa eri verran. Lue lisää nettiliittymän kilpailutuksesta.
Operaattorit muuttavat hinnoitteluaan jatkuvasti, mutta alennetut hinnat eivät tule automaattisesti vanhoille asiakkaille. Niinpä liittymien tarkistaminen kerran vuodessa on kannattava sijoitus: saat joko nopeamman yhteyden samalla rahalla tai saman yhteyden halvemmalla. Sama pätee kännykkäliittymiin.
Tämä mekanismi ei rajoitu nettiyhteyksiin ja kännykkäliittymiin, vaan kaikki kuukausimaksulliset palvelut kannattaa kilpailuttaa säännöllisesti.
Asuntolainan korko
Asuntolainan korko on kuluerä, jossa voi päästä todella hyville tuntipalkoille säästetyssä rahassa mitattuna. Teimme aikanaan oman kokeilun, jossa saimme tunnin työllä 900 euron säästön vuodessa, eikä pankkia tarvinnut edes vaihtaa.
Asuntolainan korossa on todennäköisesti mahdollista säästää rahaa, jos yksi tai useampi näistä ehdoista täyttyy:
- Palkkasi tai talouden yhteenlasketut tulot ovat nousseet lainan ottamisen jälkeen
- Asuntojen hinnat asuinalueellasi, ja näin ollen asuntosi vakuusarvo, ovat nousseet
- Jollakin pankilla on nyt tai on ollut äskettäin aggressiivinen asuntolainakampanja
- Kilpailu on kiristynyt lainan ottamisen jälkeen
- Marginaalisi on korkeampi kuin uusissa lainoissa keskimäärin. Suomen Pankin mukaan uusien asuntolainojen keskimarginaali on 0,57 %. Katso, miten pankit vertautuvat toisiinsa.
Ulkona syöminen
Ulkona syöminen on monen pahe. Siihen kuluu helposti paljon enemmän kuin tarvitsisi. Katsotaan hintaa aterioittain.
Aamiaisen suomalaiset tyypillisesti syövät kotonaan, joten siirrytään suoraan lounaaseen. Lounaan hinnan mittarina voi käyttää lounasseteliä: Verohallinnon vuoden 2026 luontoisetupäätöksessä edullisemmin verotettavan lounassetelin yläraja on 14 euroa. Työpäiviä on vuodessa noin 250, ja kun niistä vähennetään 25 lomapäivää, työpaikkalounaita kertyy noin 225. Hintaan 14 euroa se tekee 3 150 euroa vuodessa.
Illallisen hinta voi vaihdella alle kympistä satoihin euroihin henkeä kohden. Jos esimerkiksi ravintolaillallinen maksaa pariskunnalta 160 euroa (80 euroa hengeltä), kuluja kertyy:
- kerran kuussa 12 × 160 = 1 920 euroa vuodessa
- kerran viikossa 52 × 160 = 8 320 euroa vuodessa
Oikein ahkerasti ulkona syövältä voi siis kulua yli kymppitonni vuodessa, jos hän syö kaikki lounaansa ravintolassa ja vie vielä puolisonsa kerran viikossa ulos syömään.
Tupakointi
Tupakointi on kallista lystiä. Verohallinnon mukaan savukkeiden painotettu keskimääräinen vähittäismyyntihinta on 1.3.2026 alkaen noin 11,43 euroa 20 savukkeen askilta.
Tehdään nopea laskelma. Jos poltat puoli askia päivässä, pahe kustantaa 0,5 × 365 × 11,43 = noin 2 090 euroa vuodessa.
Jos lopetat, sijoitat ensimmäisen vuoden säästöt ja unohdat ne, sinulla on 7 %:n vuosituotolla 20 vuoden päästä kasassa noin 8 000 euroa. Säästämistä ei kuitenkaan kannata lopettaa: jos sijoitat samat tupakkarahat kuukausittain koko 20 vuoden ajan, potti kasvaa lähes 90 000 euroon. Laskelmassa ei ole edes huomioitu tupakan nousevaa hintaa.
Rahapelit, kuten lotto
Rahapelit tuottavat pelaajille tilastollisesti tappiota, joten niistä kannattaa selkeästi säästää. Veikkauksen vuosiraportin mukaan sen pelikate, eli pelaajien panokset vähennettynä voitoilla, oli vuonna 2025 noin 932 miljoonaa euroa. Se on noin 200 euroa jokaista täysi-ikäistä suomalaista kohden. Veikkaus arvioi koko Suomen rahapelimarkkinan pelikatteeksi noin 1,8 miljardia euroa, eli lähes 400 euroa aikuista kohden.
Pelikate on se summa, jonka pelaajat yhteensä häviävät. Laskennallisesti jokaista aikuista kohden hävitään siis vuodessa enemmän kuin yksin asuvan aikuisen viikon kohtuulliset elinkustannukset viitebudjetin mukaan.
Kalliit kulutusluotot
Vakuudeton kulutusluotto on kallista. Summat voivat tuntua pieniltä, mutta ajan myötä korot ja kulut kasvattavat niistä ison kasan euroja. Vaikka kulutusluottojen korkoja on rajoitettu laissa, korot ja kulut ovat silti selvästi asuntolainojen korkoja suuremmat. Jos kulutusluottoja on kertynyt, katso ohjeet niistä eroon pääsemiseksi.
Sijoita erotus
Kun kulusi ovat tulojasi pienemmät, yli jäänyt raha kannattaa sijoittaa. Miksi? Koska sijoittaminen tuottaa lisää rahaa ilman, että se vaatii työtä.
Sijoittaminen on tarpeellista kahdella tavalla. Ensiksi raha menettää arvoaan. Inflaatio, eli hintojen nousu, tarkoittaa ettei raha ole vuosikymmenen kuluttua yhtä arvokasta kuin nyt. Muistele vaikka mitä nallekarkit maksoivat kioskilla kun olit lapsi. Vertaa seuraavaksi mitä saisit ostettua tänään samalla rahalla.
Inflaation takia tilillä makaavat säästöt menettävät arvoaan käytännössä joka päivä. Sijoitetut rahat taas nousevat pitkällä aikavälillä arvossa, jolloin et menetä kovalla työllä ansaitsemiasi säästöjä hitaasti mutta varmasti.
Toinen syy on taloudellisen pelivaran ja taloudellisen vapauden kasvattaminen. Jos säästät nyt vaikka 100 €/kk, niin kymmenen vuoden päästä tekemäsi sijoitukset säästävät puolestasi saman 100 €/kk (suurpiirteinen, tupakka-askin kanteen -tyyppinen laskelma 7 %:n tuotto-oletuksella ja ennen veroja). Niinpä voit halutessasi käyttää 100 €/kk enemmän rahaa ja silti säästää yhtä paljon. Tämä on korkoa korolle -ilmiö käytännössä.
Sijoitukset toimivat myös taloudellisena turvana. Jos esimerkiksi sairastut, jäät työttömäksi tai tulet työkyvyttömäksi, sinulla on rahaa sukanvarressa. Sijoitukset ovat parempi tapa säästää kuin oma asunto siltä kantilta, että sijoituksia on helpompi tarpeen mukaan käyttää. Omasta kodistaan luopuminen rahapulan takia on paljon raskaampi prosessi henkisesti kuin esimerkiksi Elisan osakkeiden myyminen.
Miten sijoittaminen aloitetaan käytännössä, sen kerromme sijoittamisen aloittajan oppaassa.
Yleisiä vastalauseita: “tämä ei voi toimia minulle”
Jos hyvä taloudenpito olisi helppoa, kaikki toimisivat niin. Usein suurin ongelma piilee korvien välissä: hyvän taloudenpidon periaatteita ei vaan haluta hyväksyä. Niinpä haluamme käydä läpi muutaman yleisen vastalauseen ja kertoa miksi olemme eri mieltä.
“Mutta minä haluan nauttia elämästä nyt”
Samalla argumentilla voisi perustella suojaamatonta irtoseksiä, holtitonta päihteidenkäyttöä tai mitä vaan tuhoisan hedonistista elämäntapaa. Hyvä taloudenpito ei tarkoita kaikesta kivasta luopumista. Se tarkoittaa ennemmin sitä, että valitsee mihin kivoihin asioihin panostaa ja mistä luopuu, jotta voi rakentaa itselleen taloudellista turvaa ja varautua kaiken kivan jatkumiseen myös tulevaisuudessa.
“Ei täältä silti saa mitään mukaansa, joten parempi käyttää rahat itse vielä eläessään”
Hyvä taloudenpito ei tarkoita, että tavoitteena olisi jättää iso perintö. Hyvä taloudenpito tarkoittaa sitä, että maksimoidaan mahdollisuudet nauttia elämästä sekä nyt että huomenna. Jos voi nauttia hieman vähemmän tänään, jotta voi nauttia reilusti enemmän huomenna, se on mielestämme hyvä diili.
“Minua ei kiinnosta rikastuminen”
Hyvä taloudenpito ei tarkoita, että tavoitteena olisi automaattisesti rikastuminen. Tosin emme katso pahalla rikastumista ja moni vinkki tällä sivustolla voi auttaa sinua vaurastumaan, jos se on mitä haluat.
“En minä kuitenkaan voi jäädä aikaisin eläkkeelle tai pitää sapattivapaata, se on ihan epärealistinen ajatus”
Emme tunne tilannettasi, saatat olla oikeassa. Kaupan kassalla minimipalkalla työskentelevä, kolmen lapsen yksinhuoltaja on kieltämättä hankalassa tilanteessa. Siinä tilanteessa jatkuva ja luova penninvenytys on elämän perusedellytys. Silloin on hankala nähdä realismia ylijäämään tähtäävässä taloudenpidossa. Mutta tämäkin norsu pitää syödä pieni pala kerrallaan.
“Rahat eivät nytkään tahdo riittää, miten ihmeessä rahaa voisi jäädä yli sijoitettavaksi”
Kuten edellisen kysymyksen suhteen, niin voit tässäkin olla oikeassa. Silti suurin osa meistä käyttää rahaa asioihin, jotka eivät ole tarpeellisia tai tuota suurta nautintoa elämään. Esimerkiksi rahapeleihin hävitään Suomessa vuosittain lähes 400 euroa jokaista aikuista kohden. Mahdollisuuksia parantaa taloudenpitoaan löytyy aina.
Talousviisaaksi 30 päivässä: näin pääset alkuun
Kuukaudessa ehdit ottaa taloutesi haltuun. Et valmiiksi, mutta hyvään alkuun. Tämä suunnitelma kokoaa yllä olevat askeleet yhteen.
Päivät 1–7: selvitä, mihin rahat menevät. Käy läpi edellisen kuukauden tiliote ja kirjaa jokainen ostos tästä eteenpäin. Listaa samalla kaikki laskut ja kuukausitilaukset.
Päivät 8–14: tuki rahanreiät. Peru tilaukset, joita et käytä. Tarkista netti- ja kännykkäliittymäsi hinnat, asuntolainan marginaali, vakuutukset ja sähkösopimus. Jos sinulla on kalliita kulutusluottoja, tee suunnitelma niiden maksamiseksi pois.
Päivät 15–21: tee budjetti. Päätä, paljonko käytät asumiseen, ruokaan, liikkumiseen ja vapaa-aikaan. Kirjaa budjettiin oma rivi säästämiselle.
Päivät 22–30: automatisoi säästäminen. Ajasta toistuva siirto säästöön palkkapäivälle ja pidä säästöt erillään käyttötilistä. Kun säästöjä alkaa kertyä, aloita kuukausisäästö sijoituksiin.
Päivä 30: vertaa ja korjaa. Vertaa kuukauden toteutuneita kuluja budjettiin. Korjaa budjettia, jos se oli epärealistinen, ja jatka seurantaa vielä muutama kuukausi. Sen jälkeen hahmotat kulusi jo ilman kirjanpitoa.
Lue myös
Lisää aiheesta säästäminen
Säästäminen
Puhelinliittymän vaihto: numeron siirto, irtisanominen ja säästö
Puhelinliittymän vaihtaminen on helpompaa kuin luulet: numero siirtyy taustalla, vanha liittymä päättyy automaattisesti ja eSIM vaihtuu minuutissa. Näin teet sen, ja mitä se säästää.
Säästäminen
Sivutyö ja lisätulot: näin hankit lisää tuloja
Lisätuloja nopeasti tai pitkällä aikavälillä. Lisävuorot, tavaroiden myynti, 10 sivutyöideaa, kevytyrittäjyys, palkankorotus, urapolku ja sijoittaminen.
Säästäminen
Nettiliittymän kilpailutus: näin selvität mitä kotiisi oikeasti saa
Samassa kuituverkossa sama gigabitin yhteys maksaa 53,99 tai 59,90 euroa kuussa. Näin kilpailutat nettiliittymän ja selvität mitä yhteyksiä osoitteeseesi saa.